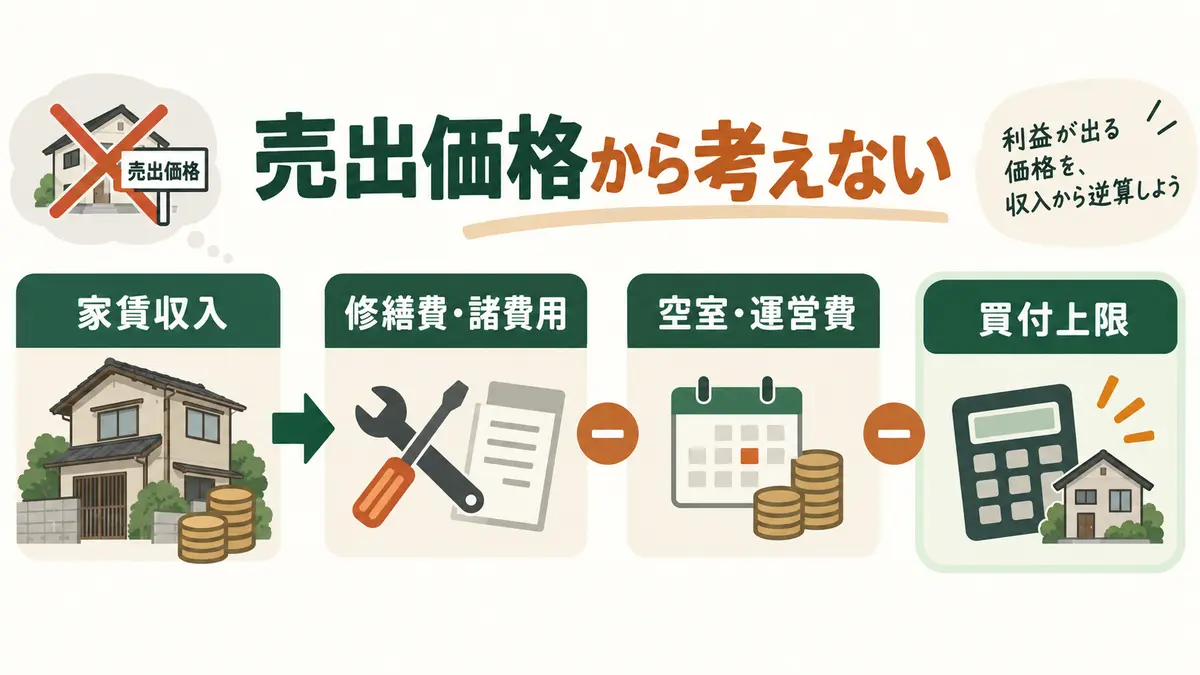
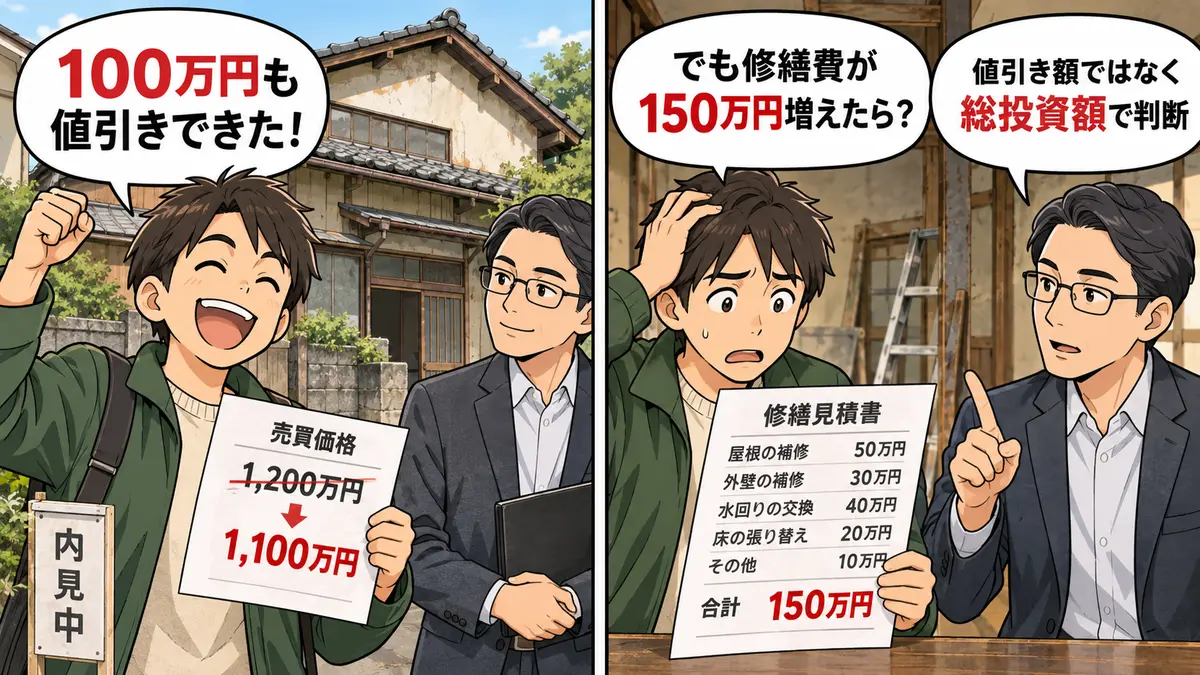
築古戸建てを購入するとき、「売出価格からいくら値引けるか」だけで買付金額を決めると、購入後に修繕費が膨らみ、想定していた利回りが残らないことがあります。大切なのは、売主の希望額を出発点にするのではなく、自分が維持できる収支から購入上限を逆算することです。
買付価格は、想定家賃、初期修繕費、購入諸費用、空室リスク、土地値、将来の売却条件をまとめて判断します。この記事では、数字の置き方から具体的な逆算例、価格交渉の根拠、値引きしても買ってはいけないケースまで、大家目線で整理します。
買付価格は売出価格ではなく事業収支から決める
売出価格が500万円であっても、450万円なら買いという判断には根拠が必要です。家賃がいくら見込めるか、修繕にいくらかかるか、何年保有する想定かによって、同じ物件でも許容できる購入価格は変わります。
先に「この金額までなら収支と出口の両方が成立する」という上限を作り、その範囲内で買付を検討します。売主が受け入れない場合は条件を見直すのではなく、無理に価格を上げず見送ることも重要です。
買付前に整理する6つの数字
1.現実的な想定月額家賃
想定家賃は、募集サイトの高い掲載額ではなく、近隣の類似物件が実際に入居しそうな水準で考えます。駅距離、築年数、駐車場、間取り、設備、ペット条件を合わせ、強気・標準・弱気の複数パターンを作ると判断しやすくなります。
2.入居募集までの修繕費
内装の表面だけでなく、雨漏り、給排水、電気、給湯器、外壁、屋根、シロアリ、残置物、庭木まで確認します。売買契約後に工事を増やすと、買付時の前提が崩れます。見積もりが取れない項目は、予備費を確保するか、確認できるまで判断を保留してください。
3.購入時の諸費用
購入時には、仲介、登記、契約、精算、保険、融資関連などの諸費用が発生する場合があります。実際の費目と金額は取引条件によって変わるため、固定の割合を正解として扱わず、見積書や取引条件に基づいて個別に積み上げます。初期の仮計算では便宜上の概算を置き、買付前に実額へ更新します。
4.保有中の運営費と空室損失
毎年の固定資産税等、保険、管理、原状回復、突発修繕、募集費用、空室期間を考慮します。家賃が満額で入り続ける前提では、実際の手残りを過大評価します。特に築古戸建ては、設備交換や外装工事が一度に発生する可能性を織り込む必要があります。
5.参考土地値と売却時の費用
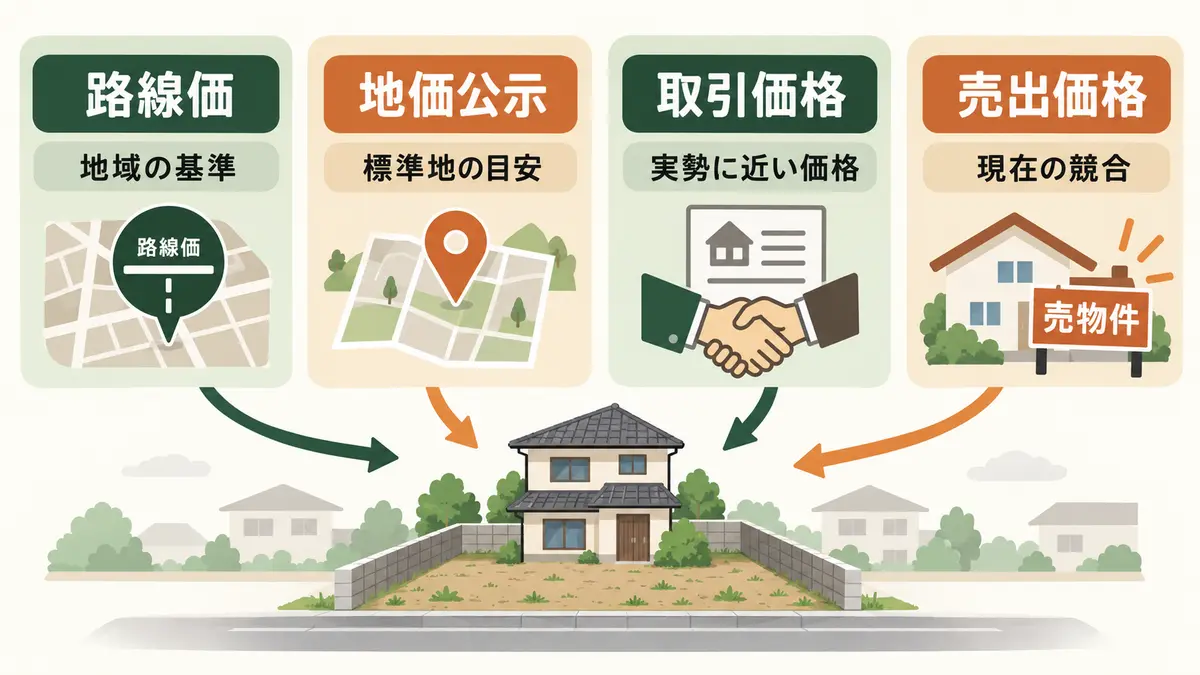
路線価だけで土地値を決めず、周辺の取引事例、売出状況、接道、再建築、境界、水害リスクを確認します。将来、更地で売却する場合は、解体費、残置物処分、測量、売却関連費用も見込みます。
6.自分が求める目標利回り
目標利回りは地域、物件の状態、空室リスク、融資の有無、保有方針によって異なります。一定の数字を万人に共通する正解とせず、修繕リスクや将来の出口を踏まえて自分の基準を決めます。以下の計算例に登場する12%や15%は、計算方法を説明するための仮定です。
目標利回りから買付上限を逆算する基本式
総投資利回りは、年間想定家賃を、物件価格・購入諸費用・初期修繕費を合計した総投資額で割って計算します。
総投資利回り=年間想定家賃÷総投資額×100
目標利回りから許容できる総投資額を逆算する式は、次のとおりです。
許容総投資額=年間想定家賃÷目標利回り
さらに、購入価格の上限は次のように考えます。
買付価格の上限=許容総投資額−初期修繕費−購入諸費用−予備費
なお、購入諸費用が売買価格に連動する場合は、その割合を正確な事業計画ではなく仮の条件として置き、方程式または試算表で調整します。
具体例|家賃6.5万円・修繕120万円ならいくらで買うか
目標利回り12%で逆算する
想定月額家賃を6.5万円とすると、年間想定家賃は78万円です。仮に目標総投資利回りを12%とすると、許容できる総投資額は650万円です。
- 想定月額家賃:6.5万円
- 年間想定家賃:78万円
- 仮の目標総投資利回り:12%
- 許容総投資額:78万円÷0.12=650万円
- 初期修繕費:120万円
- 購入諸費用:仮に購入価格の8%とする
購入価格をP万円とし、購入諸費用を便宜上Pの8%と仮定すると、P+0.08P+120=650となります。この条件における理論上の買付上限は約490.7万円です。8%は計算説明のための仮定であり、実際の諸費用は取引ごとに確認してください。
目標利回り15%に変えると上限は下がる
同じ家賃と修繕費でも、目標総投資利回りを15%と仮定すると、許容総投資額は520万円です。購入諸費用を同じく購入価格の8%と仮定した場合、1.08P+120=520となり、買付上限は約370.4万円です。
このように、買付価格は「売出価格の何割」という一律の数字ではなく、家賃・修繕費・必要な利回りの組み合わせから決まります。
修繕費が50万円増えた場合も計算する
工事中に想定外の修繕が50万円増えると、12%を目標とする条件では、1.08P+170=650となり、買付上限は約444.4万円まで下がります。購入前に修繕費の幅を確認し、上振れケースでも事業が成立するかを見ておくことが大切です。
表面利回りだけで買付価格を決めてはいけない理由
物件価格300万円、想定年間家賃78万円であれば、購入価格だけを分母にした表面利回りは26%です。しかし、修繕費120万円と仮の購入諸費用24万円を加えると、総投資額は444万円となり、総投資利回りは約17.6%に下がります。
ここからさらに、空室、保険、管理、固定資産税等、募集費用、将来修繕を差し引けば、実際の手残りは小さくなります。表面利回りは入口の数字として使い、最終判断は総投資額と年間手残りで行ってください。
土地値から買付上限を確認する
更地売却を前提に手残りを試算する
近隣事例から更地として500万円で売却できる可能性を想定し、解体・処分費100万円、測量や売却関連費用50万円を仮置きすると、更地売却時の概算手残りは350万円です。賃貸経営が想定どおり進まなかった場合、この350万円と総投資額の差がどれくらいあるかを確認します。
収益からの上限と出口からの上限を並べる
収益計算では490万円まで買えるように見えても、実質土地値や現況売却価格がそれを大きく下回る場合は、出口のリスクが残ります。反対に、土地の需要が強く、複数の売却先が想定できる場合は、長期保有の判断材料が増えます。収益と出口の両方を見て、より厳しい条件を基準にしてください。
買付価格を下げるべき追加リスク
- 想定家賃の根拠が弱く、近隣の募集が長期化している
- 雨漏り、シロアリ、基礎、給排水の見積もりが未確定
- 道路条件や再建築の可否に不明点がある
- 水害、内水氾濫、道路冠水の懸念がある
- 境界未確定、越境、共有、私道の調整が必要
- 残置物、庭木、擁壁、地中障害の処分費が見えていない
- 駐車場がなく、想定する入居者層が限られる
- 将来売却時に投資家以外の買主が想定しにくい
ただし、重大な水害リスクや再建築不可などは、単純に価格を下げれば解決するとは限りません。調査や専門家確認が必要な事項は、減額交渉の材料にする前に、そもそも購入対象として成立するかを判断します。
買付前には、金額だけでなく、未確認事項や追加調査が必要な点も整理しておきましょう。 購入前チェック用の無料Excelシートを、1物件ごとにコピーして使えます。
価格交渉は根拠と条件を整理して行う
売主に伝える材料を具体化する
買付価格を提示するときは、「相場より安くしてほしい」と伝えるだけでは根拠が弱くなります。修繕見積もり、残置物処分、境界調査、再建築確認、賃料相場など、価格形成に影響する事実を整理します。
価格以外の条件も確認する
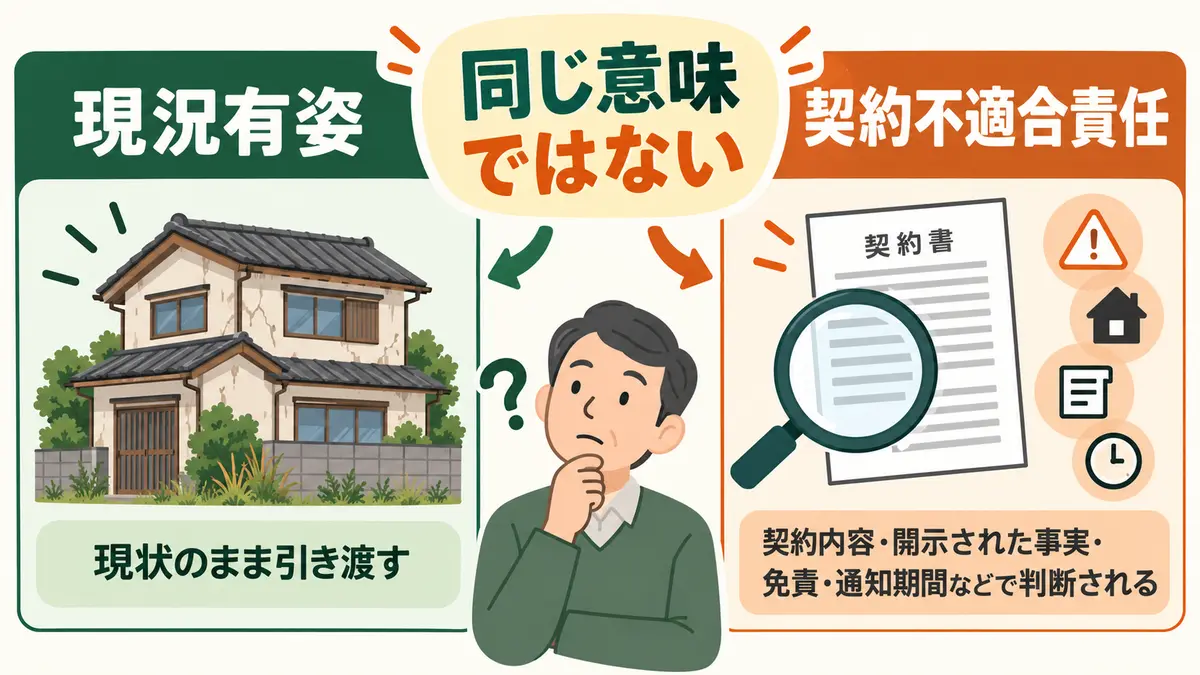
売主が重視しているのは、金額だけとは限りません。引渡し時期、残置物の取扱い、契約条件、融資利用の有無、契約不適合への対応など、取引条件を整理したうえで交渉します。ただし、内容が曖昧なまま条件を口頭で済ませず、書面と契約条件で確認してください。
上限を超えたら見送る
競合がいる、早く決めないと売れてしまう、といった状況でも、収支が成立しない価格まで追いかけると、後から立て直すのが難しくなります。買付上限を決めたら、確認できていない事項を都合よく解釈せず、条件が合わなければ見送ります。
無料戸建投資診断で買付目安を確認する
所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。 診断は参考情報です。購入前には現地確認・修繕見積もり・法令や権利関係の調査も行いましょう。
診断の買付目安は一次判断用の概算です。実際の交渉や購入判断では、現地確認、修繕見積もり、取引条件、専門家の確認を行ってください。
買付前に確認したい関連記事と公的資料
- 築古戸建て購入前チェックリスト|内見から収支・契約まで30項目
- 築古戸建ての内見チェックポイント
- 築古戸建てのリフォーム費用の考え方
- 築古戸建ての土地値の調べ方
- 築古戸建ての水害リスク確認方法
- 国土交通省:不動産価格・取引価格情報
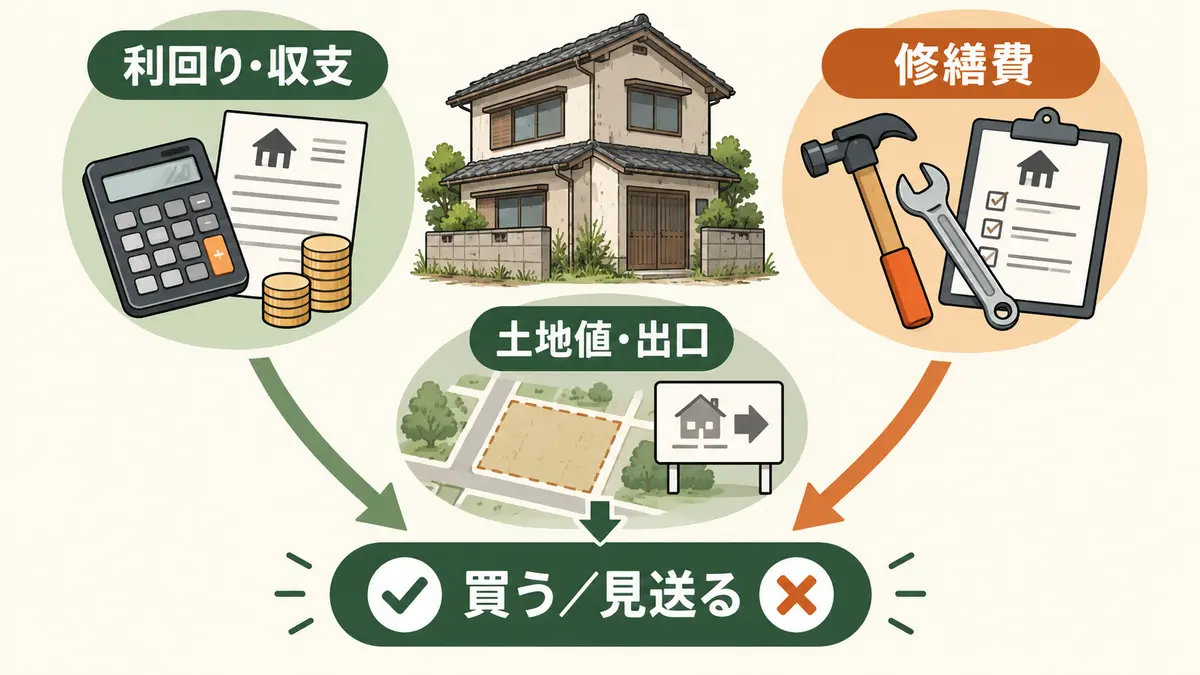
まとめ|買付価格は利回り・修繕・土地値の三方向から決める
築古戸建ての買付価格は、売出価格から何割引くかではなく、想定家賃から逆算した総投資額、修繕費と購入諸費用、土地値と将来の売却条件を組み合わせて決めます。さらに、空室や工事費の上振れ、水害、再建築などの重大リスクを確認し、条件が合わなければ見送る。数字の整合性と出口を両立させることが、無理のない戸建投資につながります。