大家業を始めるときは、物件価格だけでなく、購入時の諸費用や修繕費、空室中の維持費まで含めて資金計画を立てる必要があります。
「いくら借りられるか」だけで進めると、購入後に手元資金が不足することがあります。この記事では、初めて戸建て賃貸を検討する人向けに、資金調達の考え方と融資相談前の準備をまとめます。
最初に必要資金の全体を把握する
物件取得に必要なのは売買価格だけではありません。一般に、次の費用を分けて見積もります。
- 物件の購入代金
- 仲介手数料
- 登記や司法書士への費用
- 不動産取得税や固定資産税の精算
- 火災保険・地震保険
- 融資に関する手数料
- 購入直後の修繕費
- 入居募集までの光熱費や管理費
- 想定外に備える予備資金
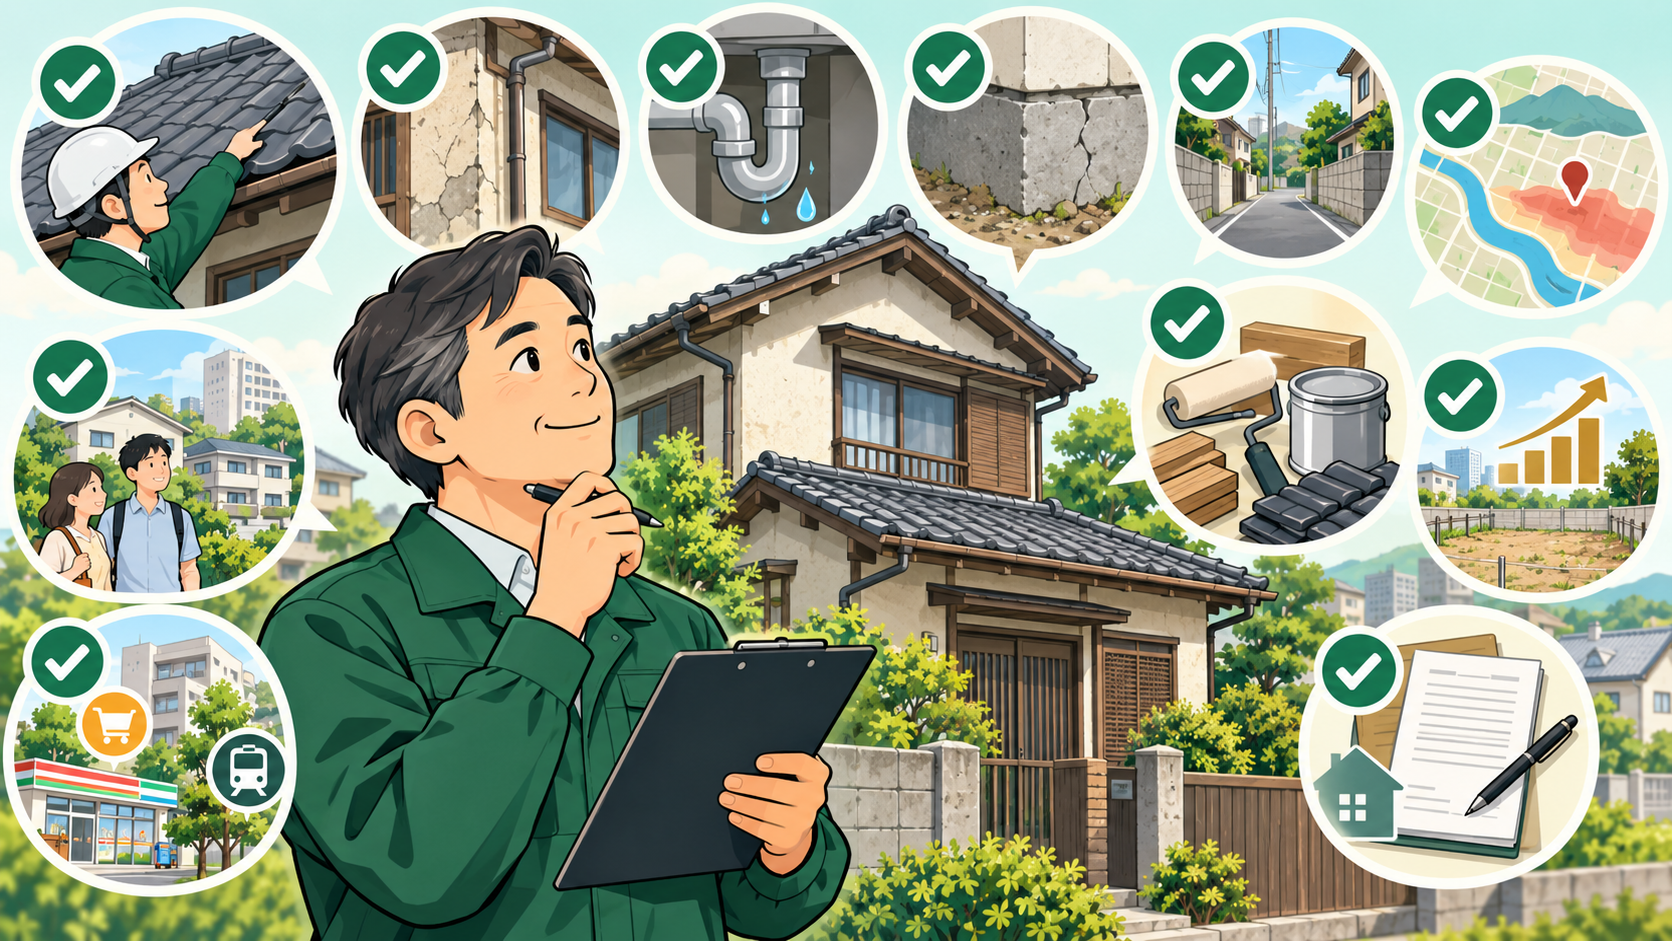
築古戸建てでは、購入後に給湯器や水回り、屋根、外壁などの修繕が重なることがあります。見積もりにない工事が出る前提で、資金をすべて頭金に使わないことも大切です。
修繕費を見積もる際は、築古戸建ての修繕費・リフォーム予算の考え方もあわせて確認してください。
大家業で考えられる主な資金調達先
銀行
都市銀行、地方銀行、ネット銀行などがあります。商品や審査方針は金融機関ごとに異なり、申込者の属性、物件の担保評価、賃貸事業の収支、自己資金などが確認されます。
信用金庫・信用組合
営業地域が決まっているため、物件所在地や居住地、事業拠点との関係が重要になります。地域の賃貸需要や事業計画を具体的に説明できるようにします。
日本政策金融公庫
日本政策金融公庫には、創業期の事業者を対象にした融資制度があります。ただし、賃貸物件の取得に利用できるか、土地代や設備資金が対象になるかは、事業内容や申込条件によって判断されます。
制度の対象、使いみち、返済期間、利率は変更されることがあるため、日本政策金融公庫の新規開業・スタートアップ支援資金を確認し、支店へ事前相談します。制度があることと、実際に融資を受けられることは別です。
ノンバンク
銀行とは異なる審査基準を持つ場合がありますが、金利や手数料、返済条件を含めた総負担を確認する必要があります。早さや借りやすさだけで選ばず、登録業者か、契約条件を説明できるかも確認します。
住宅ローンを投資用物件に使わない
自分や親族が住む住宅向けのローンを、第三者へ貸す投資用物件の取得に使うことはできません。たとえばフラット35は、投資用物件の取得資金には利用できないと明記しています。
用途を偽って申し込むのではなく、最初から賃貸事業用の融資として相談します。詳しくは住宅金融支援機構の案内を確認してください。
融資相談前に準備したい資料
- 本人確認資料
- 源泉徴収票や確定申告書
- 預金や借入の一覧
- 物件概要書・販売図面
- 登記事項証明書や公図などの物件資料
- 修繕見積書
- 近隣家賃の調査資料
- 事業計画書
- 月別・年別の収支計画
- 空室や修繕を増やした場合の試算
資料をそろえる目的は、見栄えを良くすることではありません。「なぜこの物件を選ぶのか」「誰に貸すのか」「どの収入から返すのか」を第三者へ説明できる状態にすることです。
収支計画で入れたい項目
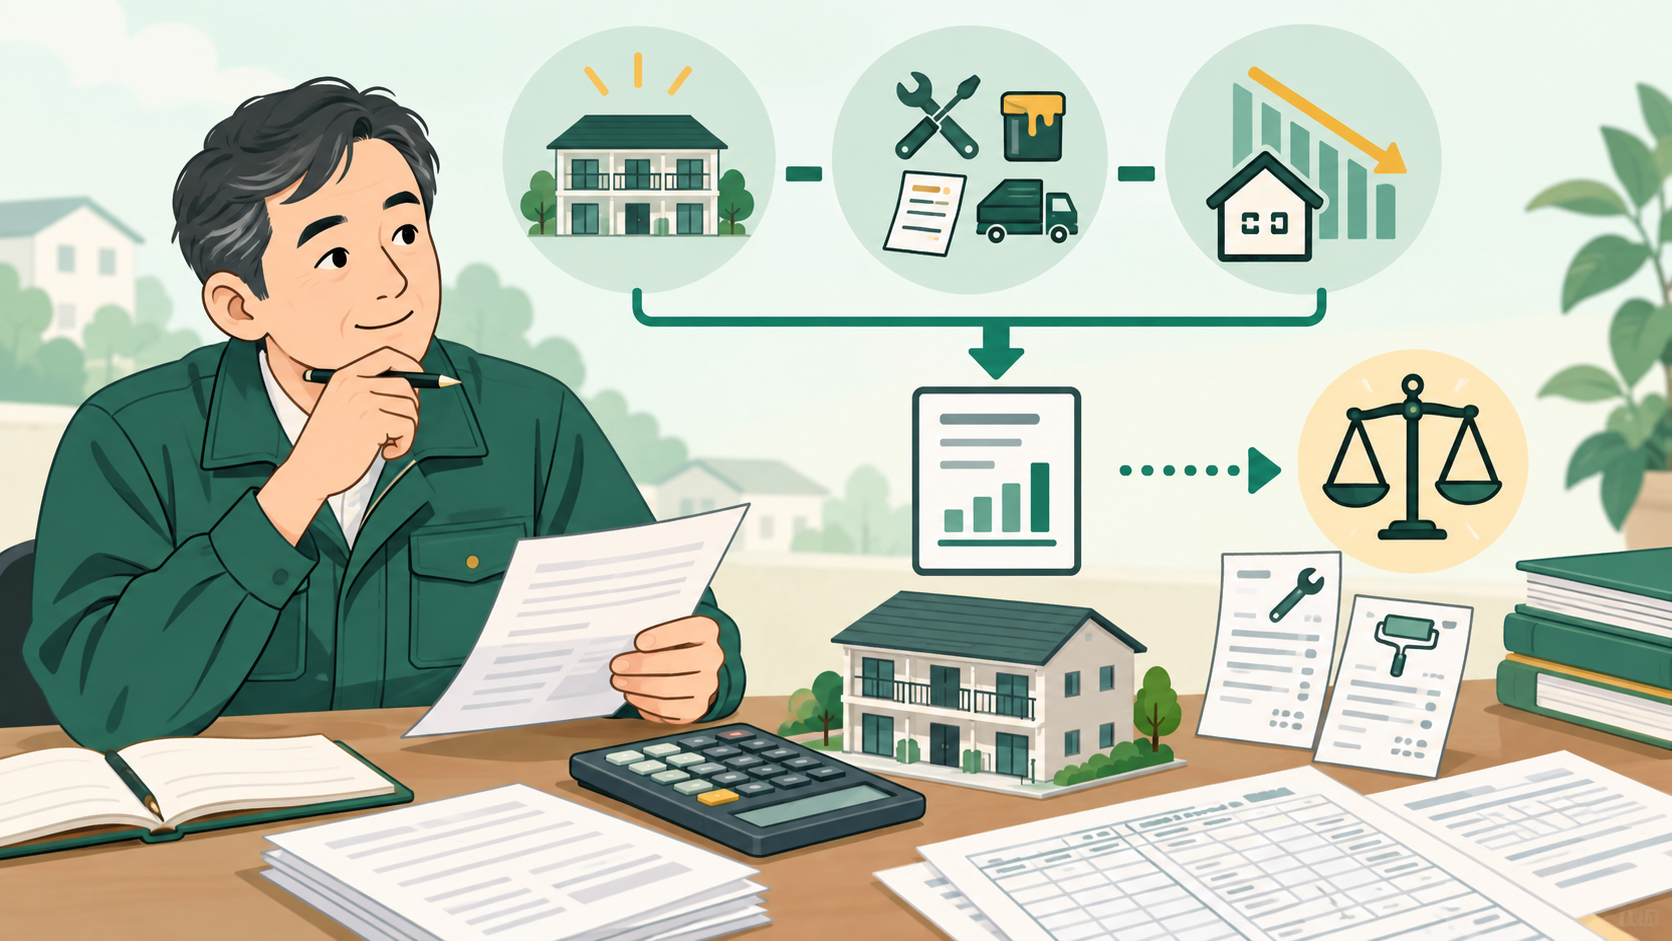
家賃収入から借入返済だけを差し引くのではなく、固定資産税、保険、管理、募集、原状回復、設備交換、空室期間を含めます。金利が上がった場合や、大きな修繕が重なった場合も試算します。
金融庁も、投資用不動産は賃貸事業経営であり、長期的な事業・収支計画とリスクを検討することが重要だと案内しています。金融庁の投資用不動産向け融資に関する案内も確認してください。
購入後に必要な作業も見込めるよう、築古戸建ての購入の流れで準備の順番を整理しておきましょう。
金融機関へ伝えたい内容
- 物件を選んだ理由と地域の賃貸需要
- 想定する入居者
- 募集家賃の根拠
- 購入後の修繕内容と見積もり
- 自己資金と購入後に残す資金
- 管理方法とトラブル時の対応
- 売却や長期保有などの出口方針
楽観的な数字だけでなく、空室や修繕が発生した場合の対応も説明します。分からないことを隠すより、調査中の項目と確認方法を整理したほうが事業計画として分かりやすくなります。
初心者が注意したい資金調達
- 自己資金ゼロだけを売りにする提案
- 家賃や入居率が過度に楽観的な収支
- 預金残高や所得資料の改ざんを求める業者
- 使途を偽るよう勧める提案
- 金利や手数料を明確に説明しない借入先
- 契約を急かし、比較する時間を与えない提案
サブリースを伴う不動産投資では、賃料や入居率を高く見せたり、資料を改ざんしたりする不正事例について金融庁が注意喚起しています。疑問があれば契約前に金融機関や専門家へ確認します。
融資相談の前に物件の数字を整理
購入候補の所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。診断は参考情報として、現地確認や修繕見積もりと併せてご利用ください。
まとめ
大家業の資金調達では、借入額より先に、購入・修繕・運営に必要な総額と、購入後に残す資金を決めます。そのうえで複数の金融機関へ相談し、金利だけでなく返済期間、手数料、担保、繰上返済条件まで比較します。
融資制度や審査は金融機関、申込者、物件によって異なります。この記事は一般的な考え方であり、個別の融資可否を保証するものではありません。契約前に金融機関、税理士、司法書士などへ確認してください。