築古戸建ての投資判断では、購入価格や表面利回りより先に確認したい項目があります。その一つが水害リスクです。建物を安く購入できても、床上浸水、道路冠水、設備の故障、入居者の退去が重なれば、想定していた収支は簡単に崩れます。
特に注意したいのは、河川の氾濫だけでなく、短時間の強い雨による内水氾濫や、周辺道路に水が集まる局所的な冠水です。この記事では、ハザードマップの読み方に加え、現地で確認すべき痕跡、大家としての見送り基準、無料診断への落とし込みまで整理します。
築古戸建て投資で水害を最優先に見る理由
水害は、建物の一部を直せば終わる単純な修繕リスクではありません。浸水後には床材・断熱材・壁・設備の交換、清掃、消毒、乾燥、空室期間、入居者対応が同時に発生することがあります。安く買えた物件ほど、復旧費が購入価格や年間家賃に近づくケースも考えなければなりません。
さらに、過去の浸水履歴や周辺一帯の冠水は、入居募集と将来売却の両方に影響します。表面利回りが高くても、出口が狭くなる物件を「数字がよいから大丈夫」と判断するのは危険です。
まず区別したい外水氾濫と内水氾濫
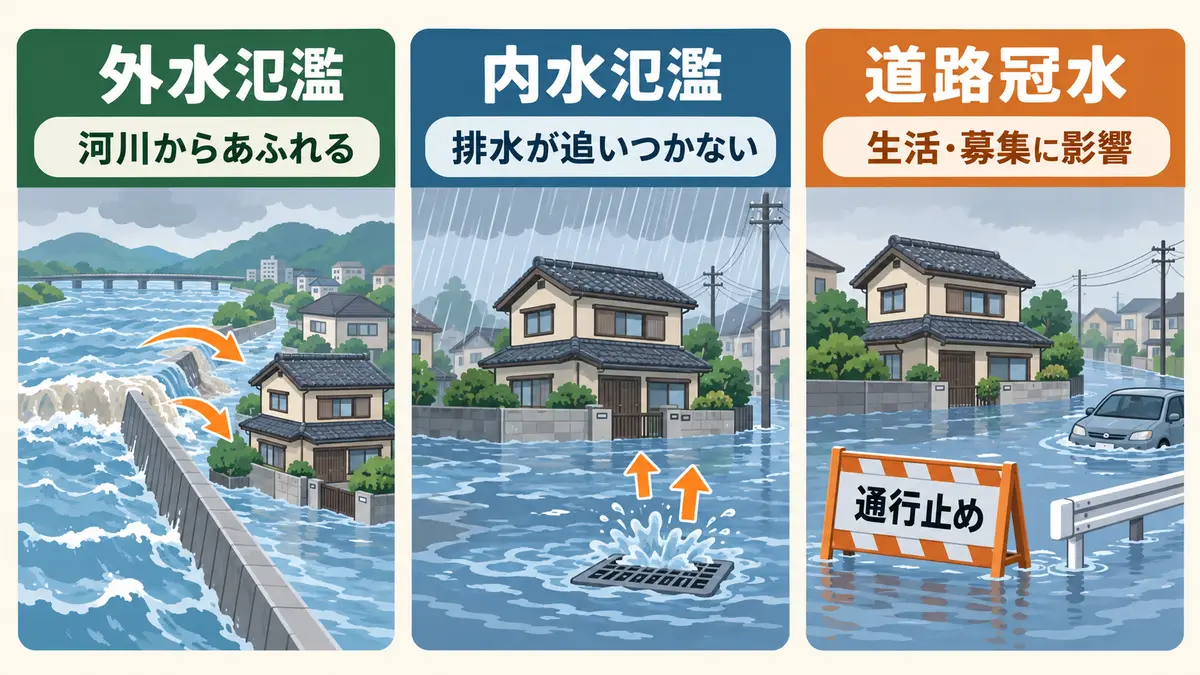
外水氾濫は河川から水があふれるリスク
外水氾濫は、河川の増水や堤防の決壊などによって、川の外へ水が広がるケースです。近くに大きな川がないように見えても、支流、用水路、低地を経由して広い範囲に浸水が及ぶことがあります。確認するときは物件の住所だけでなく、周辺一帯の浸水想定を見ます。
内水氾濫は雨水が排水しきれずに起きる
内水氾濫は、短時間に降った雨が下水道や側溝へ流れきらず、市街地や道路に水がたまる現象です。河川から離れている住宅地でも起こり、局地的な豪雨で被害が集中する場合があります。洪水の色が付いていないだけで安心せず、自治体が公表する内水・雨水出水・道路冠水に関する資料も確認してください。
道路冠水は入居者の生活と募集力に影響する
敷地内まで浸水しなくても、前面道路や最寄り駅までの道路が繰り返し冠水する物件は注意が必要です。通勤・通学が難しくなるだけでなく、自動車の移動、配送、緊急車両の通行にも影響します。駐車場が低い位置にある場合は、車両被害の懸念も見ておきましょう。
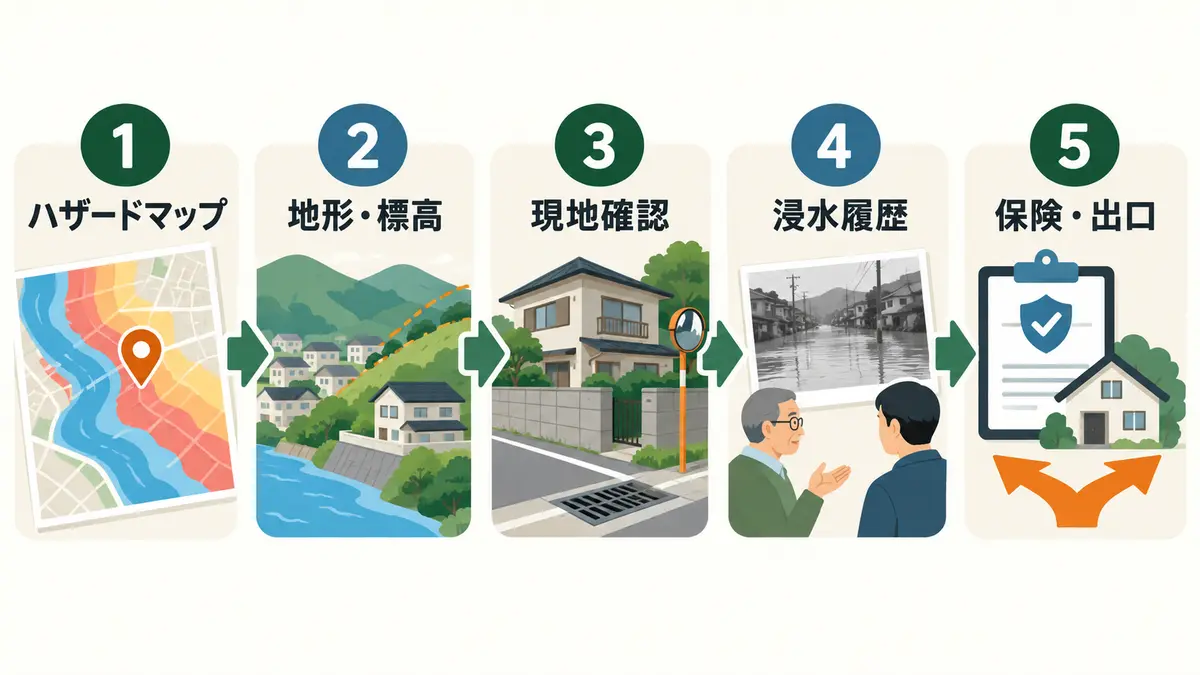
ハザードマップで確認する7つのポイント
1.対象住所が浸水想定区域に入っているか
最初に、自治体の防災地図や国のハザードマップ関連サービスで所在地を検索します。敷地の境界だけを見るのではなく、接している道路、隣地、避難経路まで広げて確認してください。区域の境目に近い場合は、表示上のわずかな差をもって安全と断定しないことが大切です。
2.想定浸水深が建物と設備に与える影響
地図の色は危険度を知る入口ですが、重要なのは建物の床の高さ、玄関の段差、室外機や給湯器の設置位置との関係です。同じ浸水深でも、道路より低い敷地と高く造成された敷地では影響が異なります。床下だけで済むか、室内や設備まで及ぶかを現地で具体的に考えます。
3.浸水が長引く可能性
水が短時間で引くか、長く残るかによって、清掃・乾燥・復旧に必要な時間は変わります。地域の想定資料に浸水継続時間が示されている場合は、深さだけでなく水が残る期間も確認します。長期の浸水が想定される場合は、入居者の避難や賃貸経営への影響を重く見ます。
4.洪水・内水・高潮など種類ごとの資料
地図には複数の災害種別があります。洪水だけを見て内水を確認していない、海や河口に近いのに高潮を見ていない、といった見落としを避けましょう。自治体によって公開方法や対象範囲が異なるため、物件所在地を管轄する自治体の情報も併せて確認します。
5.周辺道路と避難経路
自宅が区域外でも、周辺道路が深く浸水する場合は孤立のリスクがあります。最寄りの主要道路、駅、避難所、高台までのルートを確認し、途中にアンダーパスや水がたまりやすい交差点がないかを見ます。
6.区域外表示と未調査区域の違い
色が付いていないことは、必ずしも水害が起こらないことを意味しません。地図の対象河川、作成条件、公開範囲、想定されていない局所的な内水を踏まえて判断してください。資料が存在しない、更新状況が分からない場合は、自治体への確認や現地調査を優先します。
7.物件所在地だけでなく広い地形
河川、谷筋、低地、旧水路、盛土、造成地など、周辺の地形を併せて見ます。高低差のある住宅地では、坂の下や道路のくぼみに水が集中することがあります。地図の色と実際の水の流れ方が一致しない場面もあるため、広い範囲で確認する姿勢が必要です。
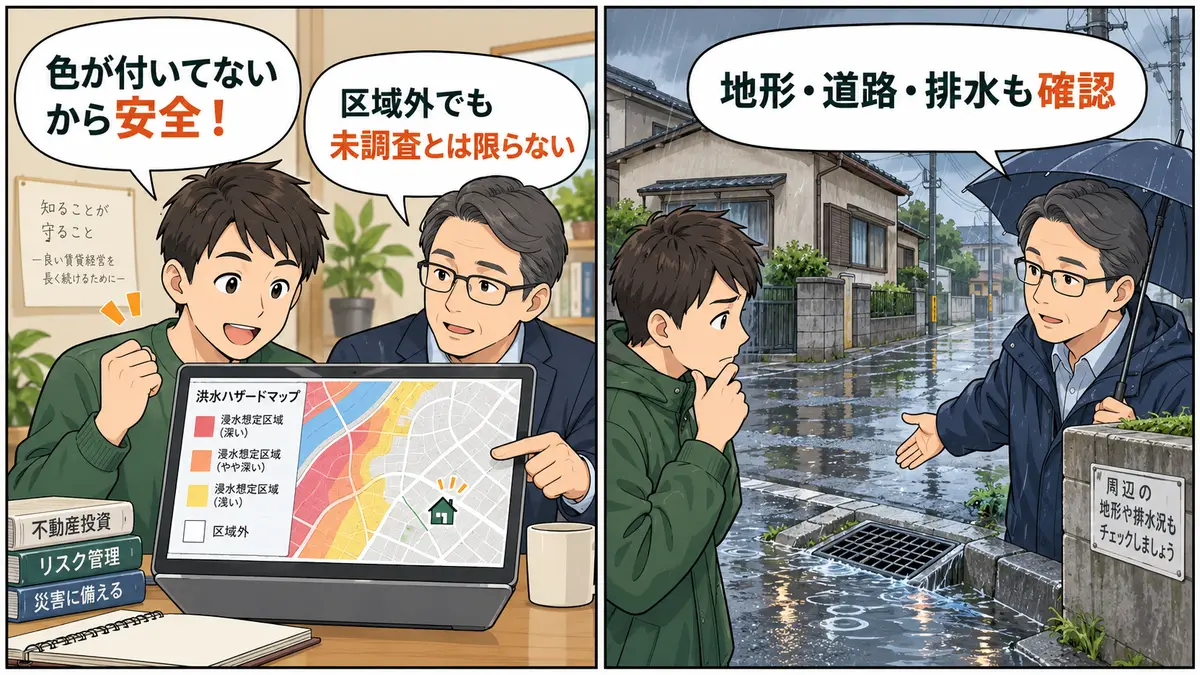
現地で見落としたくない水害のサイン
- 前面道路より敷地や玄関が低く、水が敷地へ流れ込みやすい
- 道路のくぼみ、坂の終点、交差点付近に位置している
- 側溝や雨水ますに土砂、落ち葉、ごみがたまり、排水しにくい
- 外壁、塀、基礎、物置に不自然な水位の跡や変色がある
- 床下に湿気、カビ臭、泥の堆積、長期間乾かない痕跡がある
- 給湯器、エアコン室外機、電気設備が低い位置に設置されている
- 近隣住宅に止水板、土のう、かさ上げなどの対策が目立つ
- 駐車スペース、地下室、半地下、道路のアンダーパスが近くにある
一つの痕跡だけで過去の浸水と断定することはできません。ただし、複数の状況が重なる場合は、仲介会社、売主、管理会社、近隣住民、自治体に確認し、根拠が取れるまで判断を保留するのが安全です。
売主・仲介会社・自治体に確認したい質問
- 敷地、床下、床上、前面道路に過去の浸水や冠水はありましたか
- 大雨の際に側溝から水があふれたことはありますか
- 近隣一帯で浸水被害や通行止めが発生したことはありますか
- 排水設備、雨水ます、浸透ます、ポンプ設備の管理状況はどうですか
- 物件状況報告書や過去の修繕記録に浸水関連の記載はありますか
- 自治体で内水氾濫、道路冠水、浸水実績の資料を公開していますか
- 過去に止水板の設置、床のかさ上げ、設備移設などを行っていますか
回答が「聞いたことがない」「以前の所有者のことは分からない」という場合もあります。そのときは、確認できていない事実を「被害なし」に置き換えないことが重要です。売主の申告、資料、現地状況に矛盾があれば、追加確認が終わるまで買付判断を急がないでください。
水害リスクは収支・保険・出口まで含めて判断する
修繕費は建物だけでなく設備と空室期間を含める
浸水後の費用は、床や壁だけではありません。給湯器、室外機、分電盤、キッチン、建具、外構、残置物の撤去、清掃、消毒、乾燥まで含めて考えます。工事期間中の家賃収入が途絶える可能性もあるため、表面利回りではなく総投資額と手残りを基準に検討しましょう。
保険は補償範囲と自己負担を事前に確認する
火災保険に加入していても、水災の補償が付いているとは限りません。対象となる損害、支払条件、免責金額、建物と家財の違い、保険料などは契約内容によって異なります。購入後に確認するのではなく、購入前に保険会社や代理店へ見積もりと条件を確認してください。
安く買えても売却しにくければ出口が狭くなる
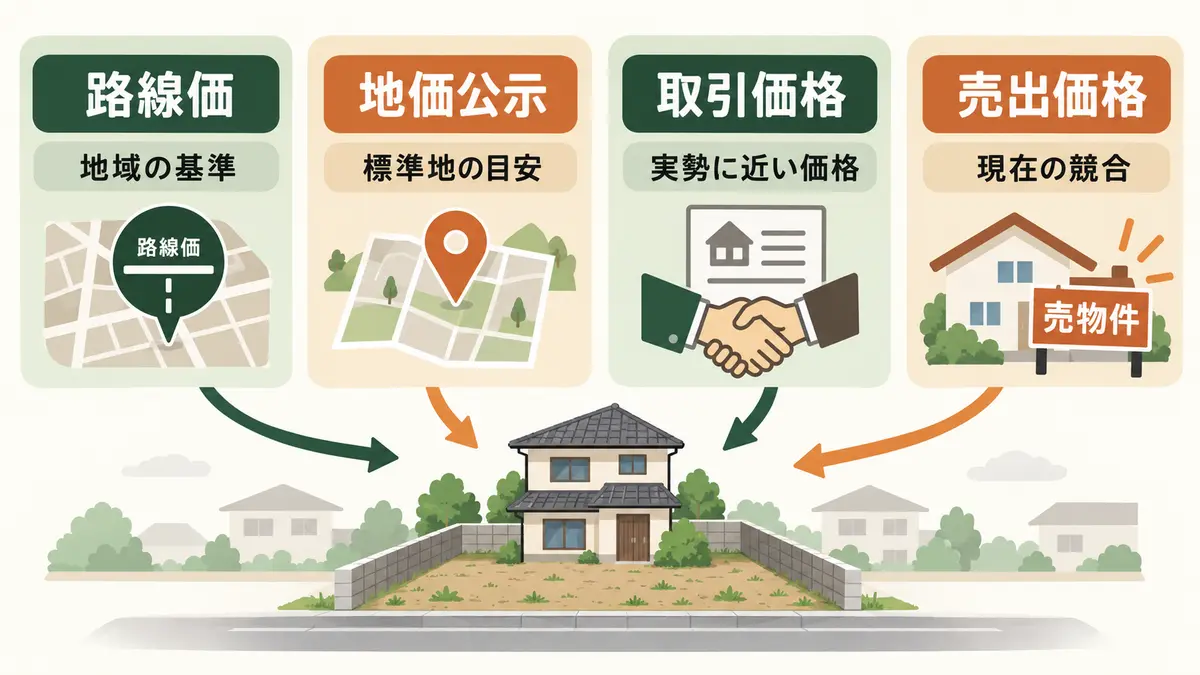
将来の買主も、ハザードマップ、浸水履歴、入居付け、金融機関の評価を確認します。水害懸念の強い物件は、投資家向けの高利回り訴求だけでは売却先を確保しにくくなる場合があります。土地値に近い価格でも、土地そのものの需要と災害リスクを分けて見ることが必要です。
購入を見送る・判断を保留する目安
- 深刻な浸水想定に加え、過去に繰り返し浸水した履歴がある
- 敷地、床、設備が低く、合理的な対策をしても被害を抑えにくい
- 道路冠水によって避難や日常生活に大きな支障が出る
- 浸水後の修繕費と空室損失を入れると収支が成り立たない
- 水災補償の条件が合わず、自己負担が想定を超える
- 売主の説明、物件状況報告、近隣の話、現地の痕跡が一致しない
- ハザードマップ、内水資料、過去の被害を確認できていない
水害リスクが確認できない段階では、「安いから申し込む」のではなく、判断を保留することも投資判断です。特に深刻な浸水や繰り返しの被害が疑われる物件は、利回りの高さだけで評価を覆さないようにしましょう。
無料戸建投資診断で水害リスクと収支をまとめて確認
所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。 診断は参考情報です。購入前には現地確認・修繕見積もり・法令や権利関係の調査も行いましょう。
購入前に併せて読みたい関連記事
- 築古戸建て購入前チェックリスト|内見から収支・契約まで30項目
- 築古戸建ての内見チェックポイント|現地で確認したい項目
- 築古戸建てのリフォーム費用の考え方|修繕予算の立て方
- 表面利回りだけで判断しない実質収支の考え方
まとめ|水害は利回りの前に確認する
築古戸建ての水害リスクは、ハザードマップの色だけで判断できません。洪水と内水を分けて見たうえで、道路冠水、敷地の高さ、排水状況、過去の浸水履歴、設備、保険、出口まで確認することが大切です。判断材料が足りない場合は保留し、深刻な浸水リスクがある物件は高利回りでも慎重に見送る。この順番を守ることが、大家として長期的に安定した賃貸経営につながります。