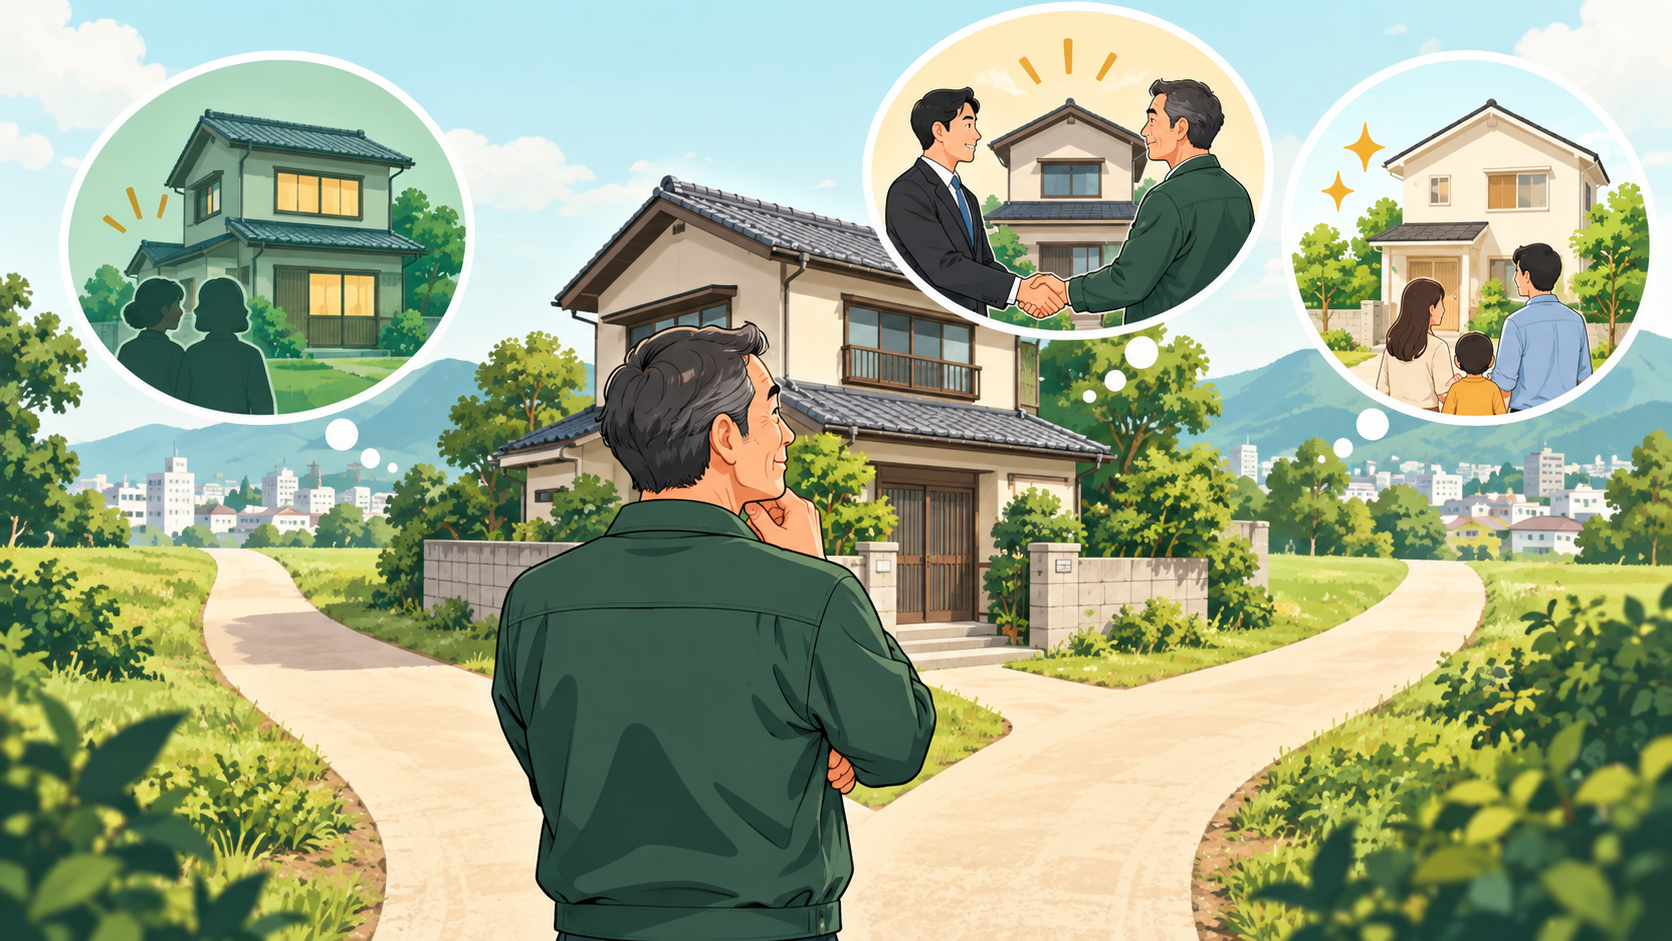
出口戦略は売る直前に考えるものではありません。誰に、どんな状態で売れる物件かを購入前に確認すると、買ってよい価格も変わります。
主な出口
- 入居者付きで投資家へ売る
- 空室で投資家へ売る
- リフォームして実需層へ売る
- 長期保有して家賃を得る
- 土地として売る
買い手ごとに評価が違う
投資家は家賃、稼働、修繕履歴、利回りを見ます。実需層は住宅ローン、立地、間取り、耐震、駐車場、建物状態を重視します。
出口を狭める条件
再建築不可、接道や私道の問題、境界未確定、融資が付きにくい状態、違法な増改築、需要の弱い立地は買い手を減らしやすい。
売却価格を楽観しない
購入価格と同額で売れる前提にせず、売却費用、残債、税金、空室化や修繕の費用も試算します。売却価格が下がった場合に持ち続けられるかも確認します。
入口で出口を複数持てる物件は、予定が変わったときに強い。
出口ごとに購入前に調べること
投資家へ売る
賃貸借契約、入金履歴、修繕履歴、運営費、家賃の妥当性を整理します。高い家賃でも退去後に再現できなければ評価されにくい。
実需層へ売る
住宅ローンを利用しやすい状態か、駐車場、生活利便性、耐震性、再建築、建物状態を確認します。入居者がいるままでは実需向けに売りにくいため、退去時期も不確定要素になります。
土地として売る
解体費、境界、接道、埋設物、上下水道、用途地域を確認します。建物が古くても土地値が必ず残るとは限りません。
売却手取りの計算
売却後に残る資金は、売却価格から、仲介手数料や登記・測量・解体など実際に必要な支出、借入残債の返済、売却に伴う税金を差し引いて見積もります。すでに支払った費用も含め、同じ費用や残債を二重に引かないよう整理します。
税引前の資金残額=売却価格-売却に伴う支出-借入残債の返済額
売却価格が2割下がった場合の計算例
以下は計算方法を示す仮の例です。売却に伴う支出を80万円、売却時の借入残債を500万円と置き、価格だけを変えて比べます。80万円は費用相場を示す数字ではありません。
- 800万円で売却:800万円-80万円-500万円=税引前220万円
- 2割下がり640万円で売却:640万円-80万円-500万円=税引前60万円
ここから売却に伴う税金を見込んで、最終的な資金残額を確認します。実際の費用や残債は売却条件・時期で変わるため、見積書と金融機関の返済予定額で更新してください。売れるまでの維持費や返済に必要な資金も別に確保できるか確認します。
資金の手残りと、税金を計算する譲渡所得は分ける
上の資金残額を、そのまま税金の計算に使うことはできません。個人が土地・建物を売る場合、譲渡所得は売却収入から取得費と譲渡費用を差し引いて計算し、建物の取得費には減価償却の調整が必要です。詳しくは国税庁「譲渡所得の計算のしかた」を確認してください。
残債の返済額を取得費として差し引く計算にはしません。購入時の契約書、取得・売却費用の資料、減価償却の記録をそろえ、適用できる特例や税額は税理士などに確認します。
出口のストレステスト
- 想定より2割安くしか売れない
- 売却まで1年かかる
- 退去後に修繕が必要になる
- 売却代金から諸費用を引いても、残債を完済する資金が足りない
- 売らずに5年保有する
この場合でも返済と維持費を払えるか確認します。売却が唯一の救済策になる買い方は危険度が高いです。
購入前の出口チェック
- 投資家と実需、両方が買い手になり得るか
- 再建築・接道・境界に問題がないか
- 融資を利用できる買い手がいるか
- 家賃と修繕履歴を説明できるか
- 売れない期間も保有できるか
内見前に、候補物件を一次診断
所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。 診断は参考情報です。購入前には現地確認・修繕見積もり・法令や権利関係の調査も行いましょう。