戸建て投資の物件を探していると、「利回り15%」「利回り20%」といった数字を目にします。
利回りが高いほど魅力的に見えますが、数字だけで収益性を判断するのは危険です。
築古戸建てでは、修繕費、空室期間、固定資産税、保険、入居募集費用などによって、実際に残る利益が大きく変わります。
この記事では、戸建て投資の利回りの基本と、目安を考えるときのポイントを初心者向けに解説します。
表面利回りとは
表面利回りは、年間家賃収入を物件価格で割った数字です。
年間家賃収入 ÷ 物件価格 × 100
例えば、物件価格300万円、家賃5万円なら年間家賃は60万円です。
60万円 ÷ 300万円 × 100 = 20%
この場合、表面利回りは20%です。
計算が簡単で物件比較に使いやすい一方、購入諸費用や修繕費、維持費を含んでいません。
実質利回りとは
実質利回りは、年間家賃収入から運営費を引き、購入に必要な総額で割って考えます。
(年間家賃収入-年間経費)÷(物件価格+購入諸費用+初期修繕費)× 100
年間経費には、固定資産税、火災保険、管理費、修繕費、入居募集費用などを見込みます。
築古戸建てでは、表面利回りより実質利回りを重視した方が、現実に近い判断ができます。
戸建て投資の利回りに一律の正解はない
「何%なら買ってよい」という一律の基準はありません。
同じ利回りでも、次の条件でリスクが変わるからです。
- 立地と賃貸需要
- 建物の状態
- 修繕履歴
- 再建築の可否
- 融資条件
- 想定する保有期間
- 売却しやすさ
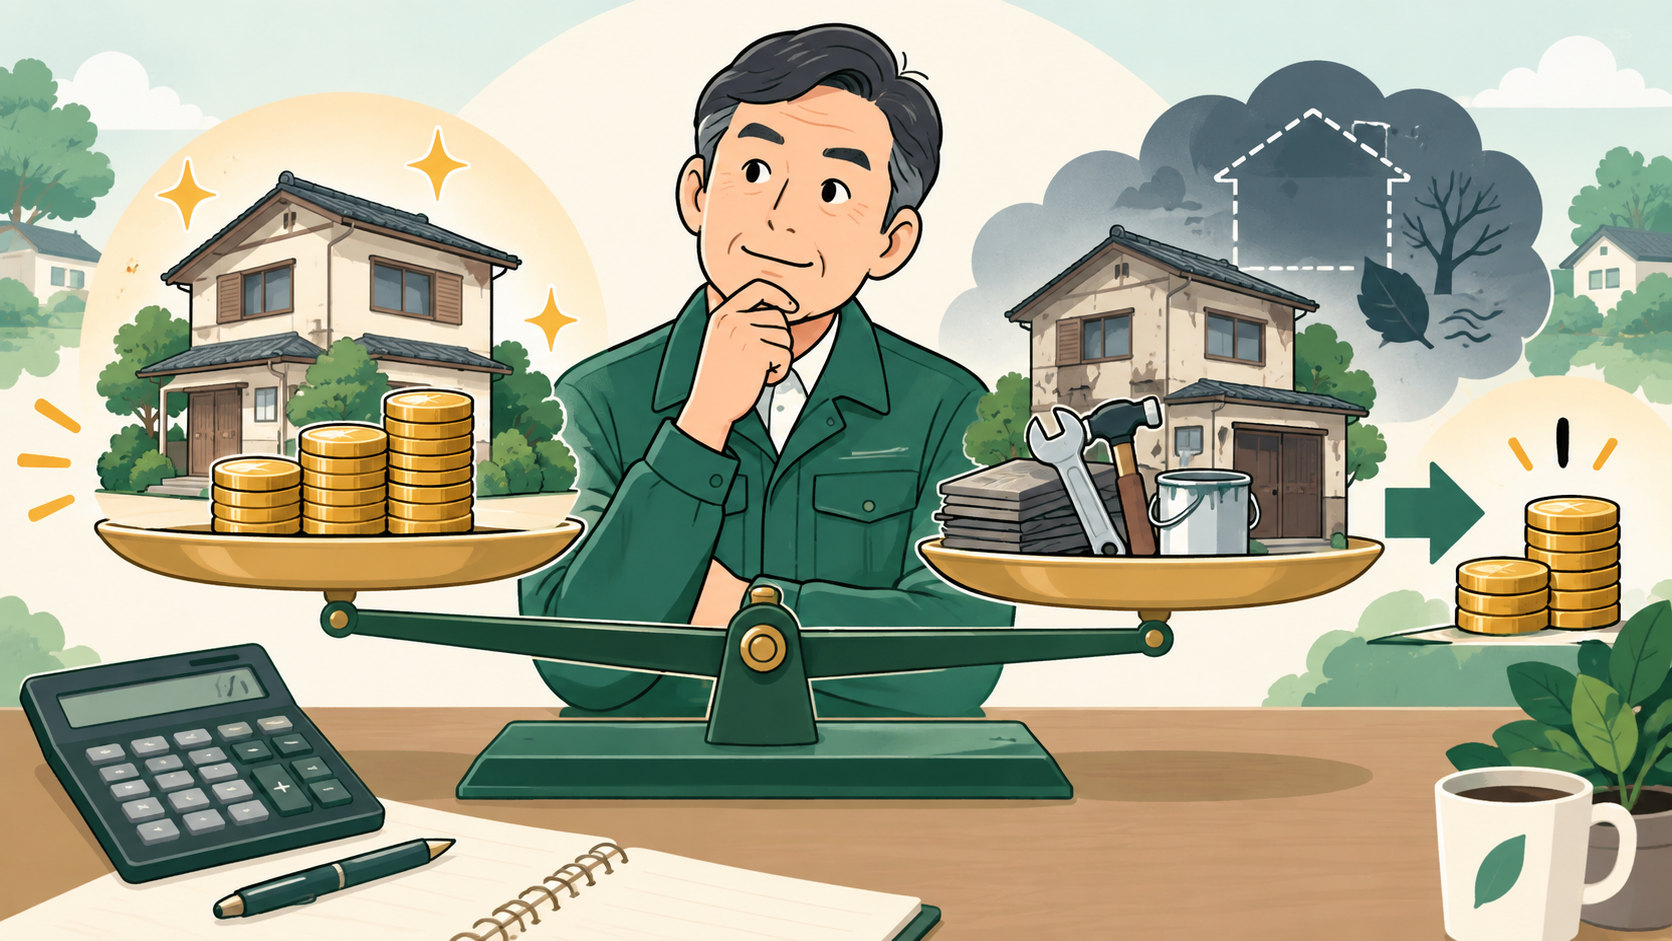
需要が強く建物状態のよい物件と、空室が長く大規模修繕が必要な物件では、同じ表面利回りでも価値は異なります。
目標利回りは必要な利益から逆算する
利回りの目安は、周囲の数字をそのまま使うのではなく、自分が必要とする利益から逆算します。
- 自己資金を何年で回収したいか
- 年間いくらの手残りが必要か
- 空室や修繕にどこまで耐えられるか
- 融資返済後に利益が残るか
- 売却益を期待するか、長期保有するか
を整理します。
高利回りでも手間とリスクが大きすぎれば、自分の運用方針には合わないことがあります。
購入価格ではなく総投資額で計算する
築古戸建てでは、物件価格以外にも費用がかかります。
- 仲介手数料
- 登記費用
- 不動産取得税
- 残置物処分
- リフォーム費用
- 火災保険
- 入居募集費用
物件価格300万円でも、購入諸費用と修繕費を含めた総投資額が500万円なら、物件価格だけで出した利回りは実態より高く見えます。
リフォーム費用の整理方法は、築古戸建てのリフォーム費用|購入前の考え方も参考にしてください。
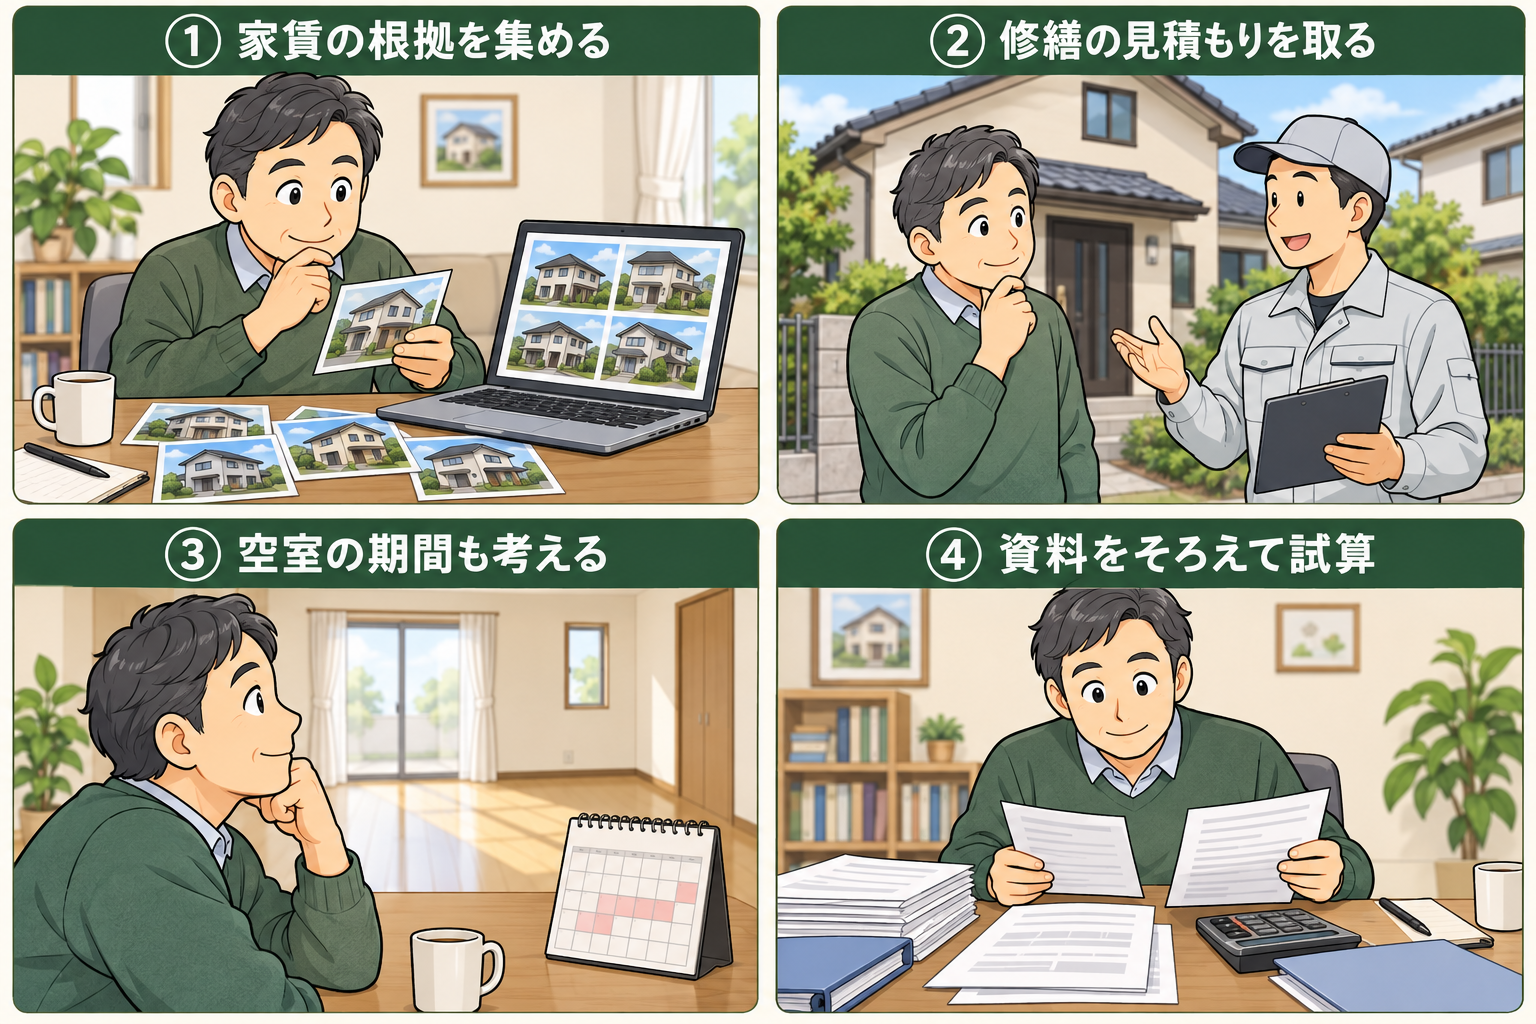
想定家賃を高く見積もらない
利回り計算の家賃が高すぎれば、計算結果も実態から離れます。
同じエリアの戸建て賃貸を比較し、不動産会社の査定も利用して、現実的な家賃を設定します。
家賃は、強気・標準・保守的の3段階で試算するのがおすすめです。
調べ方は、戸建て賃貸の家賃相場の調べ方|購入前の査定ポイントを解説で詳しく整理しています。
空室率を入れて計算する
一年中満室という前提だけで収支を考えると、退去や募集期間が発生したときに計画が崩れます。
戸建ては長期入居を期待できる一方、退去後の修繕や募集に時間がかかる場合があります。
年間家賃を12か月満額で考えるだけでなく、1~2か月の空室が出たケースも試算しましょう。
修繕費と設備交換の予備費を持つ
築古戸建てでは、購入時のリフォーム後も設備故障が起こります。
- 給湯器
- エアコン
- 水栓・排水
- トイレ
- 雨どい
- 屋根・外壁
などの交換や修繕に備え、毎月または毎年一定額を予備費として見込みます。
一度の大きな修繕で数年分の利益がなくならないかを確認しましょう。
融資を使う場合は返済後の手残りを見る
融資を利用する場合、利回りが返済金利より高いだけでは十分ではありません。
元金と利息の返済、経費、空室、修繕を差し引いて、毎月の現金が残るかを確認します。
金利上昇や想定家賃の下落があっても返済できるか、厳しい条件でも試算しておきましょう。
高利回り物件ほど理由を確認する
周辺相場より極端に利回りが高い物件には、安い理由がある可能性があります。
- 賃貸需要が弱い
- 大規模修繕が必要
- 再建築不可
- 接道・境界に問題がある
- 駐車場が使いにくい
- 売却しにくい
数字を魅力と受け取る前に、リスクの対価として高い利回りが表示されていないか確認します。
失敗しやすい条件は、戸建て投資で失敗しやすい物件の特徴10選も確認してください。
再建築不可物件については、再建築不可物件は買っても大丈夫?で解説しています。
利回り以外に確認したい数字
- 年間の手残り
- 自己資金の回収年数
- 損益分岐となる家賃
- 空室が何か月続くと赤字になるか
- 大規模修繕後の収支
- 売却時に残る金額
利回りは物件を比較する入口として使い、最終判断は複数の数字で行います。
購入判断の簡単な流れ
- 現実的な家賃を調べる
- 購入諸費用と修繕費を見積もる
- 年間経費と空室を入れる
- 融資返済後の手残りを出す
- 保守的な条件でも赤字にならないか確認する
- 将来の売却方法を考える
詳しい収支計算は、表面利回りだけで選ばない|築古戸建ての収支シミュレーション入門も参考になります。
内見前に、候補物件を一次診断
所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。 診断は参考情報です。購入前には現地確認・修繕見積もり・法令や権利関係の調査も行いましょう。
まとめ|利回りより「年間いくら残るか」を見る
戸建て投資の利回りに、一律の正解はありません。
表面利回りが高くても、修繕、空室、経費、融資返済を入れると、手残りが少ない物件もあります。
購入前の確認項目は、築古戸建てを買う前に確認したい10の注意点にまとめています。
物件価格ではなく総投資額を使い、標準家賃と保守的家賃の両方で年間の手残りを確認することが大切です。