物件選びで利回りは重要だが、広告の表面利回りだけでは手残りは分かりません。この記事では初心者向けに、利回りを収支へ落とし込む方法を整理します。
表面利回り
年間満室家賃÷物件価格×100で計算します。比較には便利だが、取得費、空室、税金、保険、管理、修繕、借入返済を含みません。
実質利回り
年間収入から運営費を引き、物件価格と取得費の合計で割る。何を経費に含めるかをそろえないと比較できません。
手残りを確認する
- 家賃は満室ではなく稼働率を掛ける
- 固定資産税、保険、管理、募集、修繕を引く
- 借入返済と大規模修繕を別に確認する
利回りが高い理由を探す
価格が安い背景に、賃貸需要、再建築、接道、修繕、災害、売却しにくさがないか確認します。高利回りは、見えていないリスクの対価である場合もあります。
3つのケースで試算
標準、家賃下落、空室・修繕増加の3ケースを作ります。悪化ケースでも資金が尽きず、保有を続けられるかを見ます。
最終判断は利回りの数字ではなく、税引前キャッシュフロー、予備費、出口まで含めて行おう。
数字を入れた計算例
物件価格500万円、購入諸費用50万円、月額家賃5万円なら年間満室家賃は60万円、表面利回りは12%です。
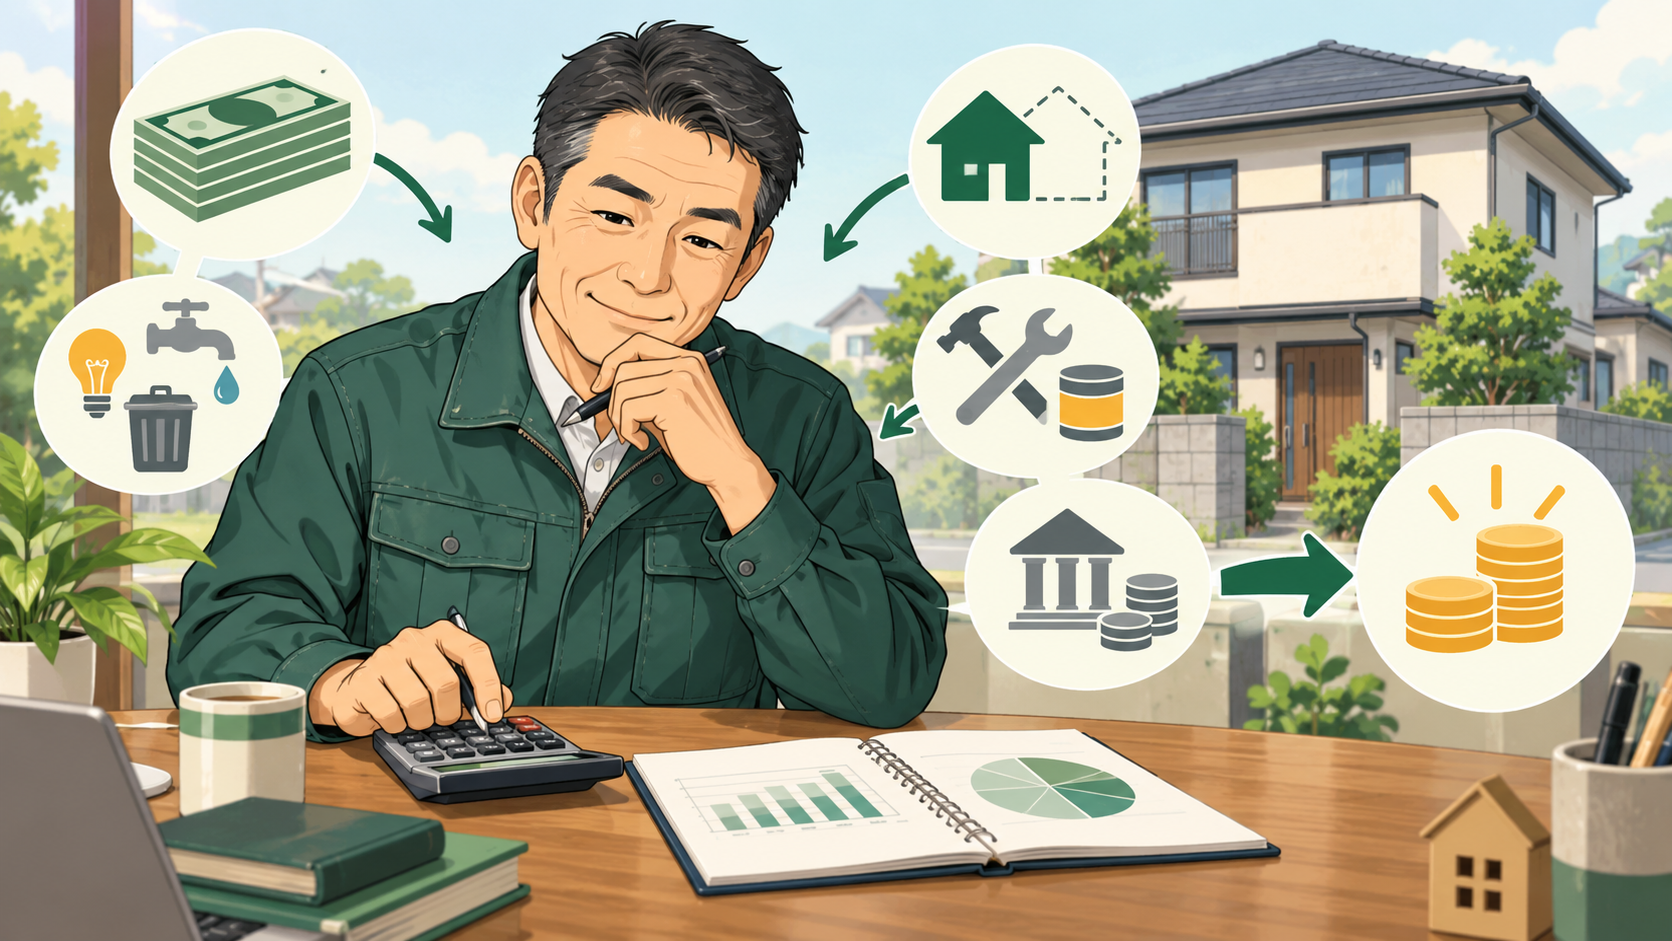
しかし年間の空室・滞納見込み3万円、固定資産税5万円、保険2万円、管理・募集4万円、通常修繕6万円を見込むと、返済前の収入は40万円になります。取得費込み550万円に対する割合は約7.3%です。さらに借入返済が年間30万円なら、税引前の手残りは約10万円となります。
同じ「表面12%」でも、修繕や融資条件で手残りは大きく変わります。
購入時に別枠で入れる費用
- 仲介手数料、登記、融資、税金などの取得費
- 入居前リフォームと残置物処分
- 火災・地震保険
- 募集広告料や保証会社関連費用
- 当面の運転資金と予備費
返済後利回りだけでも不十分
元金返済は経費とは異なるが、現金は口座から出ていく。収益性を見る指標と、資金繰りを見るキャッシュフローは分けて確認しましょう。税金も所得や所有形態で変わるため、必要に応じて税理士へ相談したい。
利回り比較チェック表
- 家賃は成約可能な根拠があるか
- 空室期間を含めたか
- 取得費と初期修繕を分母へ入れたか
- 毎年の支出を漏らしていないか
- 屋根・外壁・設備更新を別枠で積み立てたか
- 金利上昇や家賃下落でも手残りがあるか
- 売却時の価格と費用を楽観していないか
この物件、買って大丈夫?を数字で整理
購入候補の所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。診断は参考情報として、現地確認や修繕見積もりと併せてご利用ください。
関連記事
※計算例は考え方を示す簡略例。実際の収支・融資・税務は物件や個人の条件で異なります。