賃貸物件の工事費は、同じ「修理」でも税務上は修繕費になる場合と、資本的支出になる場合があります。違いは、工事代をその年の必要経費にできるか、減価償却で数年に分けて経費にするかです。
判断の基本は金額だけではありません。工事の内容や目的、物件の価値・耐用年数への影響を見て考えます。この記事では、大家が見積もりを取る段階で押さえたいポイントを整理します。
修繕費と資本的支出の基本的な違い
修繕費とは
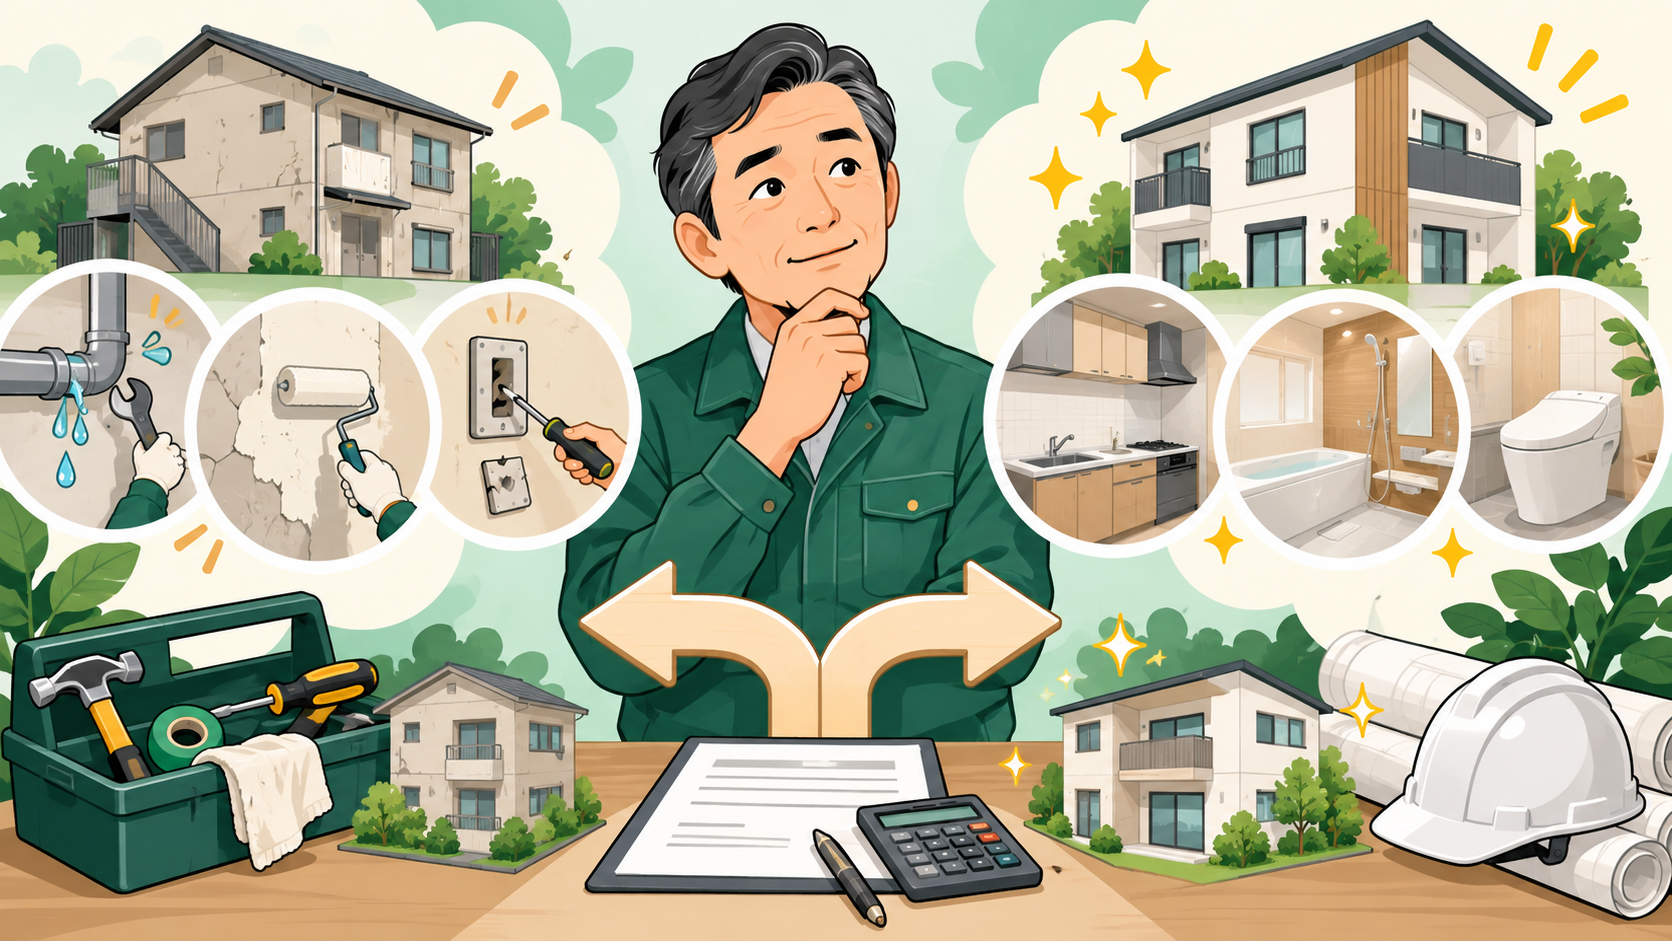
通常の維持管理や、壊れた部分を元の状態に戻すための支出が基本です。修繕費に該当すれば、原則として支払った年の必要経費にできます。
- 破れた壁紙を同等品へ張り替える
- 故障した水栓を同程度の製品へ交換する
- 雨漏り箇所を補修する
- 退去後の原状回復工事を行う
資本的支出とは
物件の価値を高めたり、使用可能期間を延ばしたりする部分の支出です。資本的支出になれば、その金額を新たな減価償却資産として扱い、耐用年数に応じて少しずつ経費にします。
- 古い設備を大幅に高性能な設備へ交換する
- 間取りを変更して物件の機能を高める
- 増築する
- 建物の耐久性を大きく高める改良工事を行う
判断するときの3つのポイント
1.元の状態に戻す工事か
故障や劣化を直し、従来と同じように使える状態へ戻す工事は修繕費になりやすい。単に新品へ交換したという理由だけで、必ず資本的支出になるわけではありません。
2.価値や機能が上がる工事か
従来より明らかにグレードを上げる、用途を変える、新しい機能を追加するといった工事は資本的支出になりやすい。同じ設備交換でも、同等品への交換か、大幅な性能向上を伴うかで判断が変わります。
3.耐用年数を延ばす工事か
通常の補修を超えて、建物や設備を長期間使えるようにする改良部分は資本的支出に該当する可能性が高いです。工事名ではなく、実際に何をしたかで判断することが大切です。
20万円・60万円の基準はどう見る?
国税庁の案内では、おおむね3年以内の周期で行われる修理・改良や、1件の金額が20万円未満のものは、修繕費として扱える基準が示されています。
また、修繕費か資本的支出か明らかでない場合には、一定の条件のもとで、60万円未満または前年末の取得価額のおおむね10%以下なら修繕費にできる取扱いもあります。
ただし、金額だけで自動的に決まるわけではありません。工事を分割して基準未満に見せることはできず、一つの修理・改良を合理的な単位で判断します。実態として明らかな価値向上部分があれば、内容に沿った処理が必要になります。
大家が迷いやすい工事例
外壁塗装
通常の塗り替えで現状を維持する工事なら修繕費になりやすい。一方、特殊な高性能塗料や構造的な改良を含み、耐久性・価値を大きく高める部分は資本的支出になる可能性があります。
キッチン・浴室の交換
故障した設備を同程度のものへ交換するだけなら、修繕費として検討できます。大幅なグレードアップ、サイズ変更、配管移設、間取り変更などを伴う場合は、資本的支出の検討が必要です。
原状回復とリノベーションを同時に行う場合
すべてを一括で処理せず、原状回復部分と価値向上部分を分けます。たとえば「壁紙の張り替え」と「間取り変更」を別の明細にしてもらうと判断しやすい。
工事前から残しておきたい資料
- 工事前・工事中・工事後の写真
- 工事箇所と内容が分かる見積書
- 修理が必要になった理由のメモ
- 交換前後の製品名・型番・性能
- 修繕部分と改良部分を分けた請求書
「工事一式」だけの見積書では、後から内容を説明しにくい。業者へ依頼するときに、場所・数量・単価・製品名を分けてもらうのがおすすめです。
書類の整理と記帳を続ける方法は、大家の帳簿・領収書管理入門にまとめています。
工事費を判断する実務の流れ
- 工事の目的を「原状回復」「維持管理」「価値向上」に分ける
- 修繕部分と改良部分を見積書で分ける
- 金額基準だけでなく工事の実態を確認する
- 写真・型番・見積書・請求書を保存する
- 判断が難しい高額工事は、着工前に税理士や税務署へ相談する
税金だけでなく物件全体を確認
購入候補の所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。診断は参考情報として、現地確認や修繕見積もりと併せてご利用ください。 税務判断は税務署や税理士へ確認してください。
まとめ
修繕費と資本的支出の違いは、「元に戻す支出」か「価値や耐用年数を高める支出」かが基本になります。名称や金額だけで決めず、工事の目的と実態を資料で説明できるようにしておこう。
特に高額な外壁、屋根、水回り、間取り変更工事は判断が分かれやすい。見積もり段階で明細を分けておくと、申告時の迷いを減らせる。
参考:国税庁の案内
※この記事は一般的な情報をまとめたものです。個別の工事内容や契約、経理状況によって判断は変わります。最終的な税務処理は税務署や税理士へ確認してください。