賃貸経営を始めると、確定申告で必ず出てくるのが減価償却です。物件の購入代金を一度に経費にするのではなく、長く使う資産の取得費を使用期間に分けて必要経費にしていく。
ただし、購入価格のすべてを減価償却できるわけではありません。土地・建物・設備を分け、取得価額、耐用年数、使用開始日を整理する必要があります。初心者が物件購入前から押さえたい基本をまとめます。
減価償却とは
建物、建物附属設備、器具備品などは、時間の経過や使用によって価値が減っていく。こうした資産の取得費を、法律で定められた耐用年数などに応じて各年の必要経費へ配分する仕組みが減価償却です。
たとえば、賃貸用建物の取得価額が2,000万円でも、購入した年に全額を経費にはしません。決められた方法で毎年の減価償却費を計算します。
土地は減価償却できない
土地は、通常は時間の経過だけで価値が減少する資産ではないため、減価償却の対象外です。中古戸建てを土地・建物のセットで購入した場合でも、建物部分だけを減価償却します。
そのため、売買契約書で土地と建物の価格が分かれているかは重要です。区分がない場合は、固定資産税評価額の比率など合理的な方法を検討します。都合のよい金額を自由に当てはめるのではなく、根拠を残そう。
建物と設備は分けて考える
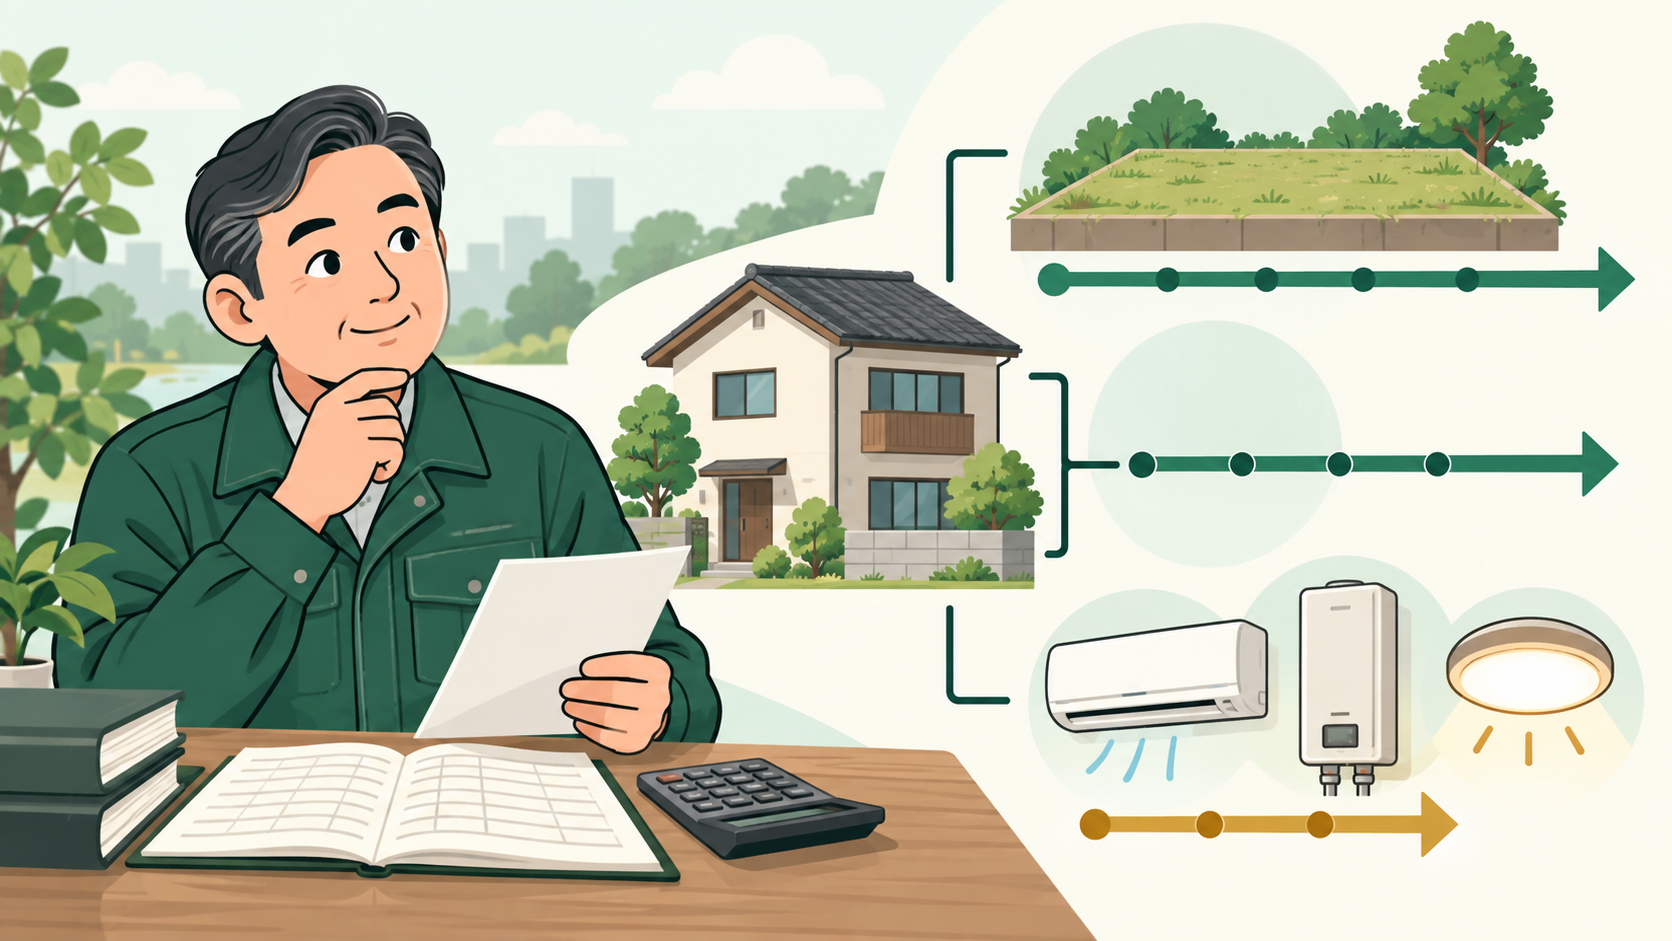
物件には、建物本体のほかに給排水設備、電気設備、エアコン、給湯器などが含まれることがあります。資産の種類によって耐用年数が異なるため、取得価額を合理的に分けて計算する場合があります。
- 建物:柱、屋根、壁、床など建物本体
- 建物附属設備:電気、給排水、ガス、空調など
- 器具備品:独立して使用する家具・家電など
- 土地:減価償却の対象外
設備へ配分すれば必ず有利とは限りません。区分の根拠、実際の構成、将来売却するときの取得費への影響まで考える必要があります。
建物の法定耐用年数は構造で変わる
住宅用建物の代表的な法定耐用年数は次のとおりです。
- 木造・合成樹脂造:22年
- 木骨モルタル造:20年
- 鉄骨造:骨格材の厚さにより19年、27年、34年
- 鉄筋コンクリート造・鉄骨鉄筋コンクリート造:47年
「築年数」と「減価償却で使う耐用年数」は同じ意味ではありません。新築は原則として法定耐用年数を使い、中古資産は取得後の使用可能期間を見積もる方法や、一定の簡便法を使える場合があります。
中古物件の耐用年数を求める簡便法
中古資産の取得後の使用可能期間を合理的に見積もることが難しい場合、次の簡便法を使える。
法定耐用年数を全部経過している場合
法定耐用年数 × 20%
法定耐用年数の一部を経過している場合
(法定耐用年数 − 経過年数)+ 経過年数 × 20%
計算結果の1年未満は切り捨て、2年未満になる場合は2年とします。
例として、法定耐用年数22年の木造住宅を築25年で取得した場合、全部を経過しているため、22年×20%=4.4年。1年未満を切り捨てて4年となります。
簡便法を使うときの注意点
- 耐用年数は、原則として事業の用に供した年に決める
- 取得後の大規模な改良費があると、簡便法を使えない場合がある
- 相続など、通常の中古購入と扱いが異なるケースがある
- 短い耐用年数は毎年の経費を増やすが、売却時の取得費は早く減る
国税庁は、中古資産を事業用にするための資本的支出が取得価額の50%を超える場合、簡便法では算定できないとしています。購入直後に大規模リフォームを行う物件は特に注意したい。
減価償却が始まるのは「使い始めた日」
物件を買った日や代金を払った日だけで決まるわけではありません。原則として、賃貸の用に供した日から月割りで計算します。
入居者募集を開始し、客観的に賃貸できる状態になった日が判断材料になります。大規模工事中でまだ貸せない状態なら、通常は使用開始前と考えられる。募集資料、管理会社との契約、工事完了書類などを残しておこう。
購入時に整理しておきたい資料
- 売買契約書と精算書
- 土地・建物の価格区分の根拠
- 建物の構造と建築年月日が分かる登記事項証明書
- 設備の明細や固定資産台帳
- 仲介手数料など取得に伴う費用
- リフォームの見積書・請求書・写真
- 賃貸募集を開始した日が分かる資料
購入後の工事費の扱いについては、修繕費と資本的支出の違いもあわせて確認してください。
初心者が間違えやすいポイント
- 土地代まで減価償却してしまう
- 物件価格を購入年に全額経費にする
- 中古なら何でも最短2年で償却できると思う
- 建物と修繕工事をすべて同じ耐用年数で処理する
- 購入日から1年分を計上し、月割りを忘れる
- 価格配分や使用開始日の根拠を残していない
購入前の数字整理に迷ったら
購入候補の所在地・販売価格・土地と建物の面積・建築年・間取り・駐車台数を入力し、内見前の検討材料を整理できます。無料・登録不要です。診断は参考情報として、現地確認や修繕見積もりと併せてご利用ください。 税務判断は税務署や税理士へ確認してください。
まとめ
減価償却では、まず土地と建物を分け、次に建物本体と設備、取得後の工事内容を確認します。中古物件は短い耐用年数を使えることがあるが、簡便法には条件があり、短期的な節税だけで判断するものではありません。
購入金額が大きい物件や大規模リフォームを伴う場合は、契約前または着工前に税理士へ相談すると安心です。価格区分と資料の残し方を先に決めておけば、申告時の手戻りを減らせる。
参考:国税庁の案内
※この記事は一般的な情報をまとめたものです。取得時期、資産の種類、工事内容などによって扱いは変わります。最終的な税務処理は税務署や税理士へ確認してください。