
戸建て投資は、比較的小さく始めやすく、土地を含む出口を考えやすい投資です。一方で、入居者が退去すると家賃収入がゼロになる「0か100か」の性質があり、修繕費もまとまって発生します。
戸建て投資のメリット
1. 比較的小さい金額から始めやすい
地域や築年数によっては、アパート一棟より購入総額を抑えられます。ただし、安い理由が接道、再建築、傾き、雨漏り、需要不足にないかを必ず確認します。
2. ファミリー層の長期入居を期待できる
子育て世帯などは、部屋数、駐車場、上下階の騒音を気にしにくい点から戸建てを選ぶことがあります。学校や職場との関係が続けば長期入居も期待できますが、地域の人口や募集条件によって差があります。
3. 土地を持てる
区分マンションと比べ、土地を単独で活用・売却できる可能性があります。建物が古くなっても土地需要があれば出口の選択肢になります。ただし、再建築不可や借地、境界未確定などでは選択肢が狭まります。
4. リフォームの自由度が高い
共用部や管理規約の制約が比較的少なく、外壁、間取り、設備、ペット可などで差別化しやすいのが特徴です。工事費をかけすぎると回収できないため、家賃上昇額と入居期間から上限を決めます。
5. 入居者向け・実需向けの出口を考えられる
収益物件としてだけでなく、空室で引き渡せるなら自己居住用として売却できる場合があります。立地、建物状態、住宅ローン適合性によって買い手層は変わります。
戸建て投資のデメリット
1. 退去すると家賃収入がゼロになる
一棟アパートのように複数戸へ空室リスクを分散できません。ローン、固定資産税、保険、草刈りなどは空室中も発生します。家賃6〜12か月分程度など、自分の物件状態に合った予備費を持ちます。
2. 修繕費がまとまって発生しやすい
屋根、外壁、給湯器、水回り、床下、配管などが重なると、年間家賃を超える工事になることがあります。「今すぐ」「入居前」「数年後」に分けて見積もり、購入価格と一体で判断します。
3. 融資評価が伸びにくい場合がある
築古、地方、再建築不可、担保評価の低い物件は、融資期間が短い、自己資金が多く必要、そもそも対象外という場合があります。高利回りでも毎月返済が重いと資金繰りは苦しくなります。
4. 法律・権利関係の個別性が強い
接道、用途地域、建ぺい率・容積率、増改築履歴、越境、境界、私道、借地権など、物件ごとの差が大きい分野です。再建築できるか、金融機関の評価が出るか、売却時に説明できるかを契約前に確認します。
5. 管理の手間が敷地全体に及ぶ
庭木、雑草、害虫、雨樋、浄化槽、井戸、擁壁なども所有者の管理対象になり得ます。遠方物件では、緊急対応できる管理会社や修繕業者を確保しておく必要があります。
6. 災害の影響を一物件で受ける
浸水、土砂、地震、強風などの被害が出ると、収入と資産の両方へ影響します。ハザードマップ、標高、過去の浸水、擁壁、保険の補償範囲を確認してください。
購入を避けたい兆候を具体的に確認する場合は、戸建て投資で失敗しやすい物件10選も参考にしてください。
メリットとデメリットを一枚で比較
| 観点 | メリット | 注意点 |
|---|---|---|
| 購入額 | 小さく始められる場合がある | 安い理由の調査が必要 |
| 入居 | ファミリーの長期入居を期待 | 退去時の収入はゼロ |
| 改修 | 差別化しやすい | 過剰投資は回収困難 |
| 土地 | 土地としての出口を持ちやすい | 接道・境界・権利に左右される |
| 管理 | 共用部管理費がない | 建物と敷地を自分で管理 |
戸建て投資が向いている人
- 購入前に現地・役所・契約書類を確認できる
- 表面利回りより、空室・修繕後の手残りを重視する
- 突発修繕に備えた現金を残せる
- 地域の入居者像に合わせて物件を作れる
- 保有中だけでなく売却・建替えまで考えられる
慎重になった方がよい人
- 利回りが高ければ修繕や立地は気にしない
- 購入後に使える現金をほとんど残せない
- 現地確認や管理を任せる相手がいない
- 再建築不可・境界・雨漏りなどを理解しないまま契約する
- すぐ満室、すぐ値上がりを前提にしている
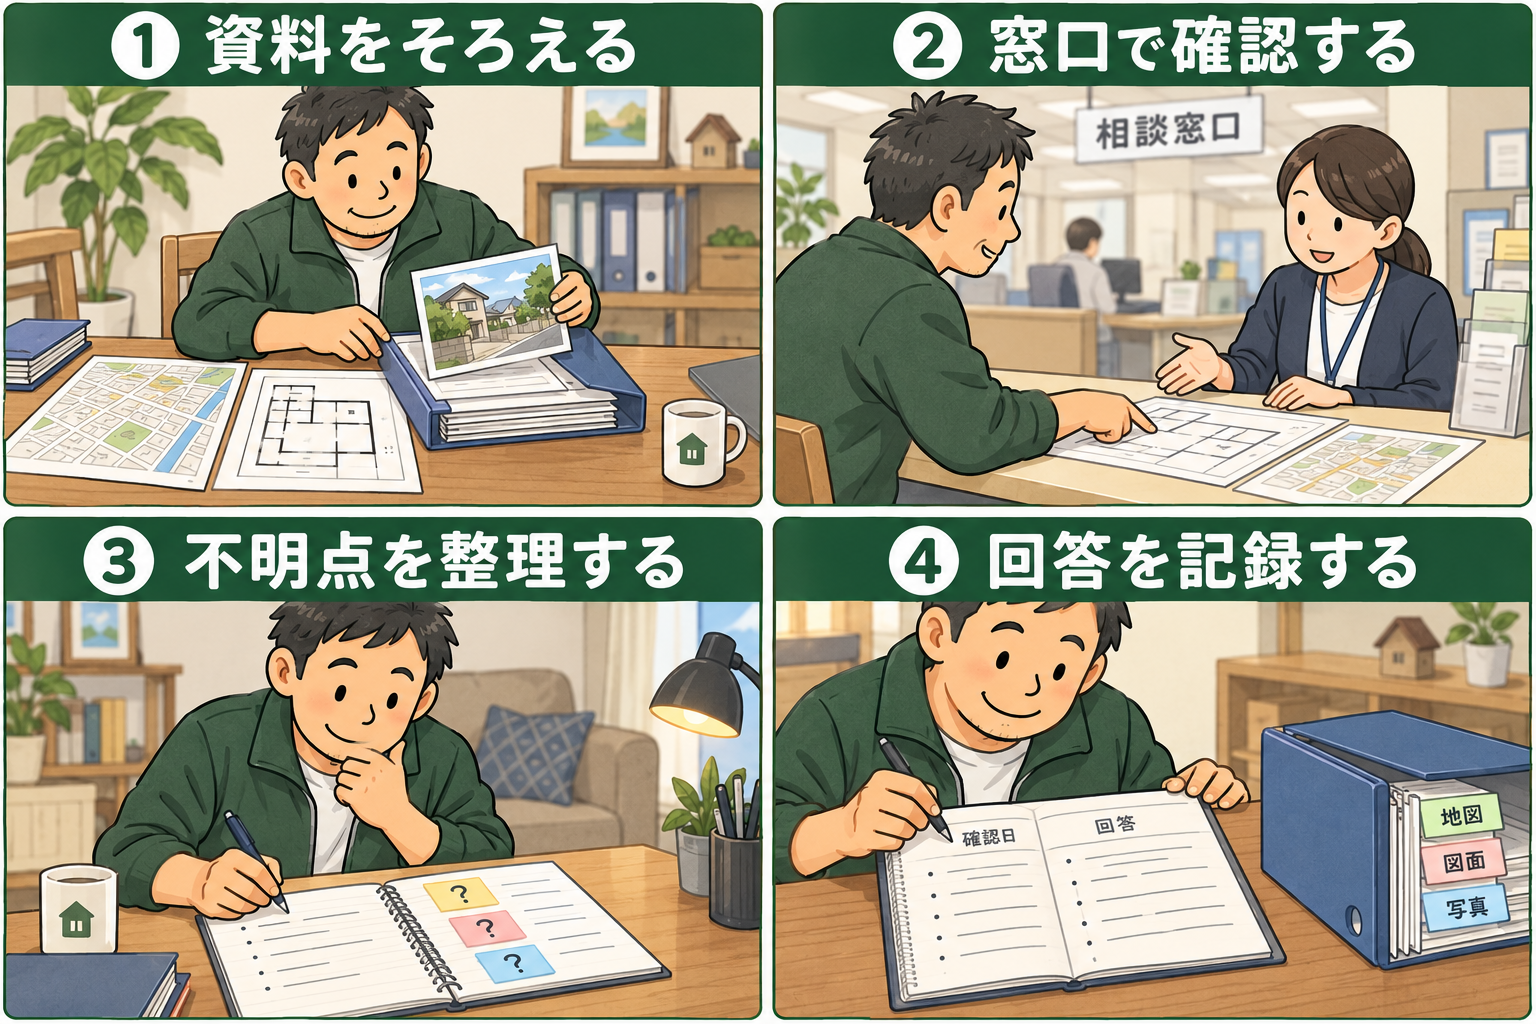
購入前の7項目
- 家賃:募集中の家賃だけでなく成約水準を確認
- 空室:募集期間と競合物件を確認
- 建物:雨漏り、傾き、シロアリ、配管、屋根を確認
- 法務:接道、再建築、境界、越境、増築を確認
- 資金:諸費用、初期修繕、空室予備費を含める
- 管理:客付け会社、管理会社、緊急修繕先を確認
- 出口:賃貸中売却・空室売却・土地売却を比較
特に売却方法や長期保有の判断は、築古戸建ての出口戦略で詳しく整理しています。
無料戸建投資診断を試す
関連ページ
戸建て投資には、すべての人に共通する正解はありません。物件価格だけでなく、建物・法務・賃貸需要・資金繰り・出口を一つずつ確認し、自分が管理できるリスクかどうかで判断しましょう。